Ubezpieczenie na życie bez względu na stan zdrowia - jakie są haczyki

- Kiedy ubezpieczenie na życie bez względu na stan zdrowia wchodzi w grę?
- Jakie choroby i zdarzenia wykluczają wypłatę odszkodowania?
- Dlaczego składka jest wysoka i jak liczą ją ubezpieczyciele?
- Karencja, czyli pułapka, o której dowiesz się za późno
- Jak czytać OWU, żeby nie dać się zaskoczyć?
- Kiedy taka polisa ma sens, a kiedy lepiej odłożyć pieniądze?
- Najczęstsze pytania
- Czy ubezpieczenie na życie bez badań lekarskich istnieje w Polsce?
- Ile kosztuje ubezpieczenie na życie bez względu na stan zdrowia?
- Co to jest karencja w ubezpieczeniu na życie?
- Czy ubezpieczyciel wypłaci pieniądze, jeśli zmarła osoba chorowała przed podpisaniem umowy?
- Czy mogę zataić chorobę przy zawieraniu takiej polisy?
- Czy polisa na życie bez względu na stan zdrowia się opłaca?
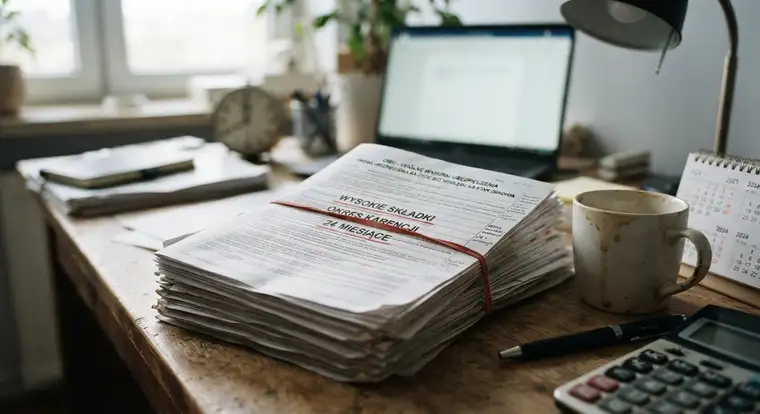
Ubezpieczenie na życie bez względu na stan zdrowia to polisa, którą podpiszesz bez badań lekarskich i pytań o przeszłość medyczną. Haczyki? Wysoka składka, wyłączenia odpowiedzialności i okres karencji, który może wynosić nawet 24 miesiące. Wypłata za śmierć z powodu choroby sprzed umowy jest często niemożliwa.
Kiedy ubezpieczenie na życie bez względu na stan zdrowia wchodzi w grę?
Takie polisy pojawiają się na rynku coraz częściej, ale nie są dostępne dla każdego w tej samej wersji. Jeśli szukasz ochrony dla siebie po zawale, po diagnozie nowotworu albo z cukrzycą typu 1, zwykłe towarzystwa odmówią. Wtedy zostają produkty z uproszczoną oceną ryzyka albo polisy grupowe, na przykład te dokupowane do kredytu hipotecznego czy oferowane przez pracodawcę.
Ubezpieczyciel nie pyta wtedy o szczegóły. Pyta o wiek, wysokość sumy i czas trwania umowy. To wygodne, ale też oznacza, że płacisz za ryzyko z góry, bez indywidualnej kalkulacji.
Kiedy taka polisa ma sens? Gdy masz zobowiązania - kredyt, dzieci na utrzymaniu, niespłacone pożyczki wobec rodziny. Gdy twoja zdolność do oszczędzania jest mała, a potrzeba zabezpieczenia bliskich duża. Nie ma sensu kupować jej wyłącznie po to, żeby „mieć”. Bez realnej potrzeby finansowej to po prostu drogi dodatek.
Jakie choroby i zdarzenia wykluczają wypłatę odszkodowania?
To najważniejsza część umowy, którą większość ludzi czyta po fakcie. Standardowe wyłączenia w polisach bez badań wyglądają podobnie u różnych ubezpieczycieli.
Choroby zdiagnozowane przed zawarciem umowy. Jeśli w dniu podpisywania dokumentów wiedziałeś o nowotworze, niewydolności serca czy zaawansowanej cukrzycy, śmierć z tego powodu zwykle nie uruchomi wypłaty. To logiczne - ubezpieczyciel nie może przyjąć na siebie ryzyka, które już się zmaterializowało.
Samobójstwo w okresie pierwszych 2 lat. Większość OWU zawiera zapis, że w pierwszych 24 miesiącach od zawarcia umowy wypłata z tytułu samobójczej śmierci nie przysługuje albo jest ograniczona do zwrotu wpłaconych składek.
Śmierć pod wpływem alkoholu lub narkotyków. Jeśli badanie krwi wykaże powyżej 0,5 promila, ubezpieczyciel może odmówić wypłaty albo ją obniżyć. Podobnie przy prowadzeniu pojazdu bez uprawnień.
Udział w wojnach, zamieszkach, sportach ekstremalnych. Skoki spadochronowe, nurkowanie z akwalungiem, wspinaczka wysokogórska - jeśli nie wykupiłeś dodatkowego rozszerzenia, ryzyko z tych aktywności jest wyłączone.
Niektóre schorzenia psychiczne i neurologiczne. W polisach z uproszczoną oceną ryzyka ubezpieczyciele często wpisują ogólne wyłączenie chorób psychicznych, padaczki czy zespołów otępiennych.
Warto przeczytać tabelę wyłączeń trzy razy. To tam ukryte są odpowiedzi na pytanie, czy pieniądze faktycznie trafią do rodziny.
Dlaczego składka jest wysoka i jak liczą ją ubezpieczyciele?
Kiedy ubezpieczyciel rezygnuje z badań, nie wie, kogo ubezpiecza. Musi więc założyć, że w grupie klientów są osoby z nierozpoznanymi chorobami. Koszt tego ryzyka rozkłada się na wszystkich - stąd wyższa składka.
W praktyce wygląda to tak:
- Zarówno 35-latek z nadciśnieniem, jak i 35-latek w pełni zdrowy płacą tyle samo.
- Im wyższa suma ubezpieczenia, tym większa składka, ale rosnąca szybciej niż liniowo.
- Wiek ma ogromne znaczenie. Dla 60-latka składka w ubezpieczeniu na życie po 60 roku życia może być dwu- lub trzykrotnie wyższa niż dla 40-latka przy tej samej sumie.
- Okres opłacania składek wpływa na ich wysokość. Polisa na 10 lat kosztuje mniej miesięcznie niż na 30 lat.
Weź kalkulator i policz. Za polisę na 100 000 zł dla 50-latka w wariancie bez badań zapłacisz często 300-600 zł miesięcznie. To 3600-7200 zł rocznie. Przez 10 lat - nawet 72 000 zł. Zastanów się, czy to nie więcej, niż twoja rodzina faktycznie potrzebuje.
Porównaj to z ofertą polisy z badaniami, jeśli tylko masz taką możliwość. Różnica w składce sięga nawet 50%. Badania lekarskie i szczegółowa ankieta zdrowotna to dla wielu osób najprostszy sposób na obniżenie kosztów. Jeśli rozważasz wyższą sumę, Ile kosztuje ubezpieczenie na życie na 300 pomoże ci porównać koszty. Przy większych kwotach sprawdź ubezpieczenie na życie na 500 tys, jeśli chcesz zestawić proporcje składki i ochrony.
Karencja, czyli pułapka, o której dowiesz się za późno
Karencja to okres, w którym umowa obowiązuje, ale ubezpieczyciel nie wypłaci pełnego odszkodowania za zdarzenia z określonych przyczyn. W polisach na życie bez względu na stan zdrowia karencja jest standardem, nie wyjątkiem.
Najczęściej spotykane okresy:
- 3-6 miesięcy na śmierć z przyczyn naturalnych w polisach z uproszczoną oceną ryzyka.
- 12-24 miesiące na śmierć z powodu choroby, która mogła istnieć przed zawarciem umowy.
- 24 miesiące na samobójstwo.
Co się dzieje, jeśli śmierć nastąpi w okresie karencji? Ubezpieczyciel zwraca wpłacone składki albo wypłaca jedynie ich część. Rodzina nie dostaje pełnej sumy. To bolesne, zwłaszcza jeśli zdarzenie nastąpiło w 5. miesiącu po podpisaniu polisy.
Karencja ma sens z punktu widzenia ubezpieczyciela. Bez niej ktoś z zaawansowaną chorobą mógłby podpisać umowę w piątek i umrzeć w poniedziałek, generując ogromną wypłatę. Ty jednak musisz wiedzieć, że przez pierwsze miesiące twoja rodzina jest praktycznie bez ochrony.
Jak czytać OWU, żeby nie dać się zaskoczyć?
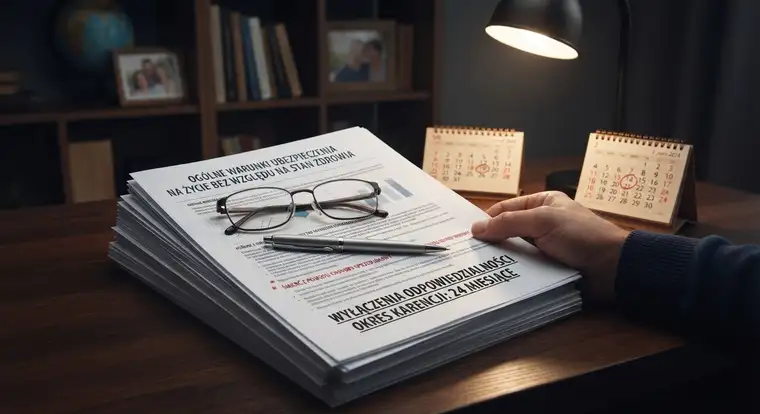
Ogólne warunki ubezpieczenia to kilkadziesiąt stron, na których ukryte są najważniejsze informacje. Nie musisz czytać całości od deski do deski, ale pięć elementów sprawdź zawsze.
Suma ubezpieczenia i jej indeksacja. Sprawdź, czy suma rośnie z czasem. Sto tysięcy złotych dziś i za 15 lat to zupełnie inne pieniądze. Niektóre polisy mają indeksację, inne nie.
Definicja zdarzenia ubezpieczeniowego. Kiedy dokładnie ubezpieczyciel uznaje śmierć za objętą ochroną? Czy wystarczy akt zgonu, czy potrzebne są dodatkowe dokumenty?
Katalog wyłączeń. Czytaj każdy punkt. Zwróć uwagę na choroby psychiczne, alkohol, sporty i choroby zdiagnozowane przed umową.
Okres karencji. Zapisz sobie datę, od której polisa działa w pełnym zakresie. Powiedz o tym bliskim.
Klauzula zatajenia informacji. W polisach bez badań lekarz nie pyta, ale kwestionariusz zwykle jest. Jeśli pominiesz informację o chorobie, ubezpieczyciel może uchylić się od wypłaty nawet po latach.
Zanim podpiszesz umowę, poproś agenta o wskazanie tych pięciu punktów na piśmie. To twój najlepszy test na to, czy sprzedawca rozumie produkt.
Kiedy taka polisa ma sens, a kiedy lepiej odłożyć pieniądze?
Nie każdy potrzebuje takiej ochrony. Zastanów się nad trzema pytaniami. Czy ubezpieczenie na życie jest obowiązkowe? To pytanie warto rozstrzygnąć, zanim podejmiesz decyzję.
Czy ktoś jest ode mnie finansowo zależny? Jeśli masz dzieci, współmałżonka bez dochodów albo kredyt hipoteczny na 20 lat, polisa chroni ich przed spłatą długu i utratą domu. Jeśli jesteś singlem bez zobowiązań, niewiele wnosi.
Czy zgromadziłem poduszkę finansową? Trzy do sześciu miesięcy wydatków w gotówce to podstawa. Dopiero potem ma sens płacenie za polisę.
Czy znam stan swojego zdrowia? Jeśli jesteś po poważnej chorobie, wiesz o tym i tak. Polisa bez badań chroni przede wszystkim wtedy, gdy twoje zdrowie się pogorszyło i zwykłe ubezpieczenie jest już niedostępne.
Alternatywą dla polisy może być systematyczne odkładanie. Kwota 500 zł miesięcznie przez 10 lat to 60 000 zł plus odsetki. Tyle zostanie dla rodziny, jeśli nie umrzesz. Polisa wypłaca dużo więcej, ale tylko w określonym wariancie. Musisz sam zdecydować, co jest dla ciebie ważniejsze.
Najczęstsze pytania
Czy ubezpieczenie na życie bez badań lekarskich istnieje w Polsce?
Tak, ale oferta jest wąska. Kilku ubezpieczycieli proponuje polisy z uproszczoną oceną ryzyka, w których wystarczy wypełnić krótki kwestionariusz. Pełne „bez pytań o zdrowie” pojawia się w produktach grupowych, na przykład przy kredytach hipotecznych albo przez pracodawcę. W polisach indywidualnych standardem jest przynajmniej oświadczenie o stanie zdrowia. Jeśli zataisz chorobę, ubezpieczyciel może odmówić wypłaty.
Ile kosztuje ubezpieczenie na życie bez względu na stan zdrowia?
Składka zależy od wieku, sumy ubezpieczenia i okresu trwania. Dla 40-latka z sumą 100 000 zł to zwykle 150-300 zł miesięcznie. Dla 60-latka nawet 500-800 zł. Ceny są wyższe niż w polisach z badaniami, bo ubezpieczyciel nie zna twojej historii medycznej i musi założyć wyższe ryzyko. Zanim podpiszesz umowę, porównaj co najmniej trzy oferty.
Co to jest karencja w ubezpieczeniu na życie?
Karencja to okres, w którym ubezpieczyciel nie wypłaca pełnego odszkodowania za określone zdarzenia. W polisach bez badań wynosi od 3 do 24 miesięcy. Najczęściej 12-24 miesiące na śmierć z powodu choroby. Jeśli zdarzenie nastąpi w tym okresie, rodzina dostaje zwrot składek albo ich część. Karencja chroni ubezpieczyciela przed zawieraniem umów z osobami już chorymi.
Czy ubezpieczyciel wypłaci pieniądze, jeśli zmarła osoba chorowała przed podpisaniem umowy?
To zależy od zapisów OWU i tego, czy choroba została zgłoszona. Jeśli w kwestionariuszu zdrowotnym napisałeś o schorzeniu i ubezpieczyciel zdecydował się podpisać umowę, wypłata zwykle przysługuje. Jeśli zataiłeś chorobę, ubezpieczyciel może uchylić się od odpowiedzialności. Niektóre polisy wprost wyłączają choroby istniejące przed zawarciem umowy, nawet jeśli o nich wiedziałeś.
Czy mogę zataić chorobę przy zawieraniu takiej polisy?
Technicznie tak, ale to bardzo zły pomysł. Ubezpieczyciel po śmierci zawsze bada dokumentację medyczną. Jeśli wyjdzie na jaw, że zataiłeś schorzenie, umowa może zostać unieważniona, a rodzina nie dostanie pieniędzy. Zapłacisz składki przez lata i zostaniesz bez ochrony. W polisach bez badań luka zdrowotna i tak jest wypełniona wyłączeniami, więc zatajenie niewiele ci daje.
Czy polisa na życie bez względu na stan zdrowia się opłaca?
Odpowiedź zależy od twojej sytuacji. Jeśli masz zależnych finansowo bliskich albo kredyt, a twoje zdrowie ogranicza dostęp do zwykłych polis, taka ochrona ma sens. Jeśli jesteś zdrowy i potrafisz oszczędzać, polisa z badaniami będzie tańsza. Pamiętaj, że karencja i wyłączenia sprawiają, że przez pierwszy rok-dwa rodzina może nie zobaczyć pełnej wypłaty.