Ile kosztuje ubezpieczenie na życie na miesiąc i kiedy się opłaca

- Ile kosztuje ubezpieczenie na życie na miesiąc - konkretne stawki
- Od czego zależy wysokość składki
- Terminowa, na życie i dożycie, grupowa - którą polisę wybierasz
- Kiedy polisa na życie się opłaca, a kiedy wyrzucasz pieniądze
- Jak obniżyć miesięczną składkę bez utraty ochrony
- Na co uważać w OWU, czyli pułapki w umowie
- Najczęstsze pytania
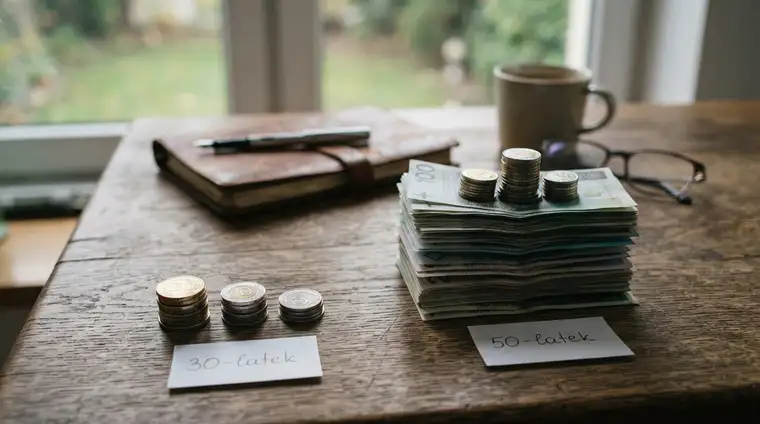
Ile kosztuje ubezpieczenie na życie na miesiąc, zależy głównie od wieku, sumy i typu polisy. Dla 30-latka to zwykle 40-80 zł miesięcznie przy sumie 200 tys. zł w polisie terminowej. 40-latek zapłaci 80-150 zł, a 50-latek nawet 200-400 zł. Palenie i praca w zawodzie podwyższonego ryzyka podnoszą składkę nawet dwukrotnie.
Ile kosztuje ubezpieczenie na życie na miesiąc - konkretne stawki
Stawki z pierwszego akapitu dotyczą polisy terminowej. To najprostszy typ umowy: płacisz co miesiąc, a jeśli umrzesz w czasie jej trwania, ubezpieczyciel wypłaca wskazanej osobie ustaloną sumę. Gdy dożyjesz końca umowy, nie dostajesz nic. Właśnie dlatego składka jest niska, a większość wpłacanych pieniędzy idzie na ochronę, nie na prowizje i opłaty.
Orientacyjne składki miesięczne dla osoby niepalącej, pracującej umysłowo, bez dodatków:
| Wiek | Suma 100 tys. zł | Suma 200 tys. zł | Suma 500 tys. zł |
|---|---|---|---|
| 25-30 lat | 20-35 zł | 35-60 zł | 70-120 zł |
| 35-40 lat | 35-60 zł | 60-100 zł | 120-200 zł |
| 45-50 lat | 70-130 zł | 130-230 zł | 260-450 zł |
| 55-60 lat | 140-280 zł | 280-550 zł | 550-1100 zł |
Rozrzut między towarzystwami przy identycznych parametrach sięga 100-200%. Ta sama ochrona na 200 tys. zł kosztuje u jednego ubezpieczyciela 60 zł, a u innego 140 zł. Różnica bierze się z prowizji agenta, kosztów obsługi i polityki underwritingu. Jeśli kupujesz polisę w banku razem z kredytem, zapłacisz często dwa razy więcej niż za bliźniaczo podobną umowę podpisaną przez internet.
Warto wiedzieć, dlaczego bank wymaga ubezpieczenia na życie przy kredycie hipotecznym.
Składki rosną z roku na rok razem z inflacją i kosztami leczenia. Oferta sprzed dwóch lat bywa tańsza od dzisiejszej w tym samym towarzystwie. Zanim podpiszesz cokolwiek, sprawdź w dwóch albo trzech kalkulatorach online, ile kosztuje ubezpieczenie na życie na miesiąc przy twoim wieku i sumie. Wpisanie danych zajmuje pięć minut, a oszczędność potrafi sięgnąć 1000 zł rocznie.
Od czego zależy wysokość składki
Ubezpieczyciel nie losuje ceny. Wycenia ryzyko, że wypłaci odszkodowanie szybciej, niż zakładał. Na tę wycenę składa się kilkanaście elementów.
- Wiek. Każdy rok życia podnosi składkę o kilka procent. 45-latek płaci za tę samą ochronę dwa razy więcej niż 30-latek.
- Płeć. Statystycznie kobiety żyją dłużej, dlatego ich składki są niższe, czasem o 20-30%.
- Suma ubezpieczenia. Podniesienie sumy ze 100 do 300 tys. zł zwiększa składkę, ale wolniej niż proporcjonalnie.
- Okres ochrony. Umowa na 30 lat kosztuje więcej niż na 10 lat, bo rośnie prawdopodobieństwo wypłaty.
- Zawód i tryb pracy. Praca biurowa to najniższa klasa ryzyka. Górnik, strażak, pilot czy monter na wysokości zapłacą 50-100% więcej.
- Zdrowie. Nadciśnienie, cukrzyca, choroby serca czy nowotwór w historii choroby podnoszą stawkę albo kończą się wyłączeniem odpowiedzialności. Czasem ubezpieczyciel odmawia podpisania umowy.
- Palenie. Papierosy podnoszą składkę o 50-100%. Po roku abstynencji możesz wnioskować o obniżenie stawki.
- BMI. Skrajna nadwaga lub niedowaga zwiększają ryzyko, a wraz z nim cenę.
- Hobby i sporty. Wspinaczka, nurkowanie, paralotniarstwo, sporty motorowe to dodatkowe pytanie w ankiecie i wyższa składka.
- Częstotliwość płatności. Składka miesięczna jest o 3-8% droższa od rocznej.
- Dodatki. NNW, choroby poważne, niezdolność do pracy, assistance czy pobyt w szpitalu podnoszą składkę o kilkadziesiąt złotych każdy.
Największy wpływ na cenę mają wiek i suma. Reszta to korekty, które razem potrafią zmienić stawkę o kilkaset procent. Jeśli palisz, masz 50 lat i wybierasz sumę 500 tys. zł, twój rachunek może wynieść 1200 zł miesięcznie, choć sąsiad w tym samym wieku zapłaci 300 zł.
Terminowa, na życie i dożycie, grupowa - którą polisę wybierasz
Rynek dzieli się na kilka typów produktów. Każdy działa inaczej i każdy kosztuje inaczej.
Polisa terminowa to czysta ochrona. Nie odzyskasz wpłaconych składek, jeśli przeżyjesz okres umowy. Kosztuje najmniej, bo ubezpieczyciel nie musi odkładać pieniędzy na wypłatę dla ciebie.
Polisa na życie i dożycie łączy ochronę z oszczędzaniem. Płacisz 300-800 zł miesięcznie, a po 20-30 latach dostajesz ustaloną kwotę, jeśli dożyjesz. Rzeczywisty zwrot po odjęciu opłat i prowizji wynosi zwykle 1-3% rocznie. Wcześniejsze zakończenie umowy oznacza stratę, bo odkupienie polisy to często kilka procent wpłaconego kapitału.
Polisa z ubezpieczeniowym funduszem kapitałowym inwestuje twoje pieniądze w fundusze. Opłaty potrafią zjeść 2-4% wartości portfela rocznie, a wynik zależy od rynku.
Polisa grupowa z pracy kosztuje 10-40 zł miesięcznie, a czasem pracodawca płaci całość. Sumy są niskie, często 50-100 tys. zł, a ochrona kończy się w dniu rozwiązania umowy o pracę.
Polisa na życie kredytobiorcy towarzyszy kredytowi hipotecznemu. Bank wymaga cesji praw, więc pieniądze najpierw spłacają dług, a dopiero potem trafiają do rodziny. Ubezpieczenie kredytu hipotecznego bywa droższe od identycznej polisy kupionej osobno.
Polisa posagowa dla dziecka działa jak plan oszczędnościowy z symboliczną ochroną. Składki zaczynają się od 50 zł miesięcznie, ale po latach zwrot rzadko bije inflację.
Kiedy polisa na życie się opłaca, a kiedy wyrzucasz pieniądze
Polisa nie jest inwestycją. Jest zabezpieczeniem, które działa tylko w jednym scenariuszu. Opłaca się wtedy, gdy twoja śmierć wpędziłaby bliskich w kłopoty finansowe.
Weź kredyt hipoteczny na 400 tys. zł, dwoje dzieci i jeden dochód w domu. Jeśli główny żywiciel umrze, rodzina zostaje z ratą, której nie ma z czego płacić. Polisa za 80 zł miesięcznie wypłaca 400 tys. zł, które spłacają dług i zostawiają poduszkę na kilka lat. W tym układzie 960 zł rocznie to najtańsze ubezpieczenie spokoju, jakie możesz kupić. Sprawdź, ile kosztuje ubezpieczenie kredytu hipotecznego 400 tys. zł, zanim porównasz oferty.
Podobnie wygląda sytuacja, gdy:
- prowadzisz jednoosobową firmę i masz zobowiązania wobec kontrahentów,
- jesteś wspólnikiem i twoja śmierć paraliżuje działalność spółki,
- opiekujesz się dzieckiem z niepełnosprawnością albo rodzicem wymagającym stałej opieki,
- spłacasz duży kredyt konsolidacyjny lub pożyczkę pod zastaw mieszkania.
Kiedy polisa terminowa nie ma sensu? Gdy jesteś singlem bez kredytu, bez dzieci i z odłożonymi pieniędzmi na rok życia. Gdy masz 25 lat, dobrą pensję i żadnych zobowiązań, za te same 60 zł miesięcznie zbudujesz poduszkę finansową, która ochroni cię także przed utratą pracy czy chorobą.
Osobna historia to polisa na życie i dożycie kupowana jako sposób na oszczędzanie. Policz: 400 zł miesięcznie przez 25 lat to 120 tys. zł wpłat. Po opłatach dostaniesz może 140-160 tys. zł. Ta sama kwota w obligacjach skarbowych albo szerokim portfelu akcji dałaby zwykle więcej i została płynna przez cały czas.
Jak obniżyć miesięczną składkę bez utraty ochrony
Cena zależy od ciebie bardziej, niż się wydaje. Kilka ruchów potrafi ściąć składkę o połowę.
- Wybierz polisę terminową. Czysta ochrona bez części oszczędnościowej jest trzykrotnie tańsza od mieszanej przy tej samej sumie.
- Płać rocznie. Ubezpieczyciel dolicza 3-8% za obsługę płatności miesięcznych.
- Skróć okres ochrony. Ubezpieczaj się na tyle lat, ile zostało ci do spłaty kredytu i usamodzielnienia się dzieci.
- Zmniejszaj sumę wraz z długiem. Po pięciu latach kredytu zadłużenie jest niższe, więc i suma 300 tys. zł wystarczy. Sprawdź, kiedy wcześniejsza spłata kredytu hipotecznego z ubezpieczeniem ma sens.
- Zrezygnuj z dodatków, których nie użyjesz. Assistance medyczny i pobyt w szpitalu dla osoby zdrowej to często zbędne 40 zł miesięcznie.
- Rzuć palenie. Po 12 miesiącach bez papierosów możesz wnioskować o nową taryfę.
- Uzupełniaj polisę grupową. Jeśli pracodawca daje ci 100 tys. zł ochrony za 15 zł, dokup indywidualnie tylko brakującą część sumy.
- Kupuj online. Porównywarka albo bezpośrednia strona towarzystwa eliminuje prowizję agenta.
- Wracaj do tematu po dwóch, trzech latach. Towarzystwa mają oferty lojalnościowe, a przeniesienie umowy do konkurencji bywa opłacalne.
- Nie kombinuj w ankiecie medycznej. Zatajenie choroby daje niższą składkę przez kilka lat i odmowę wypłaty w najgorszym momencie.
Na co uważać w OWU, czyli pułapki w umowie
Ogólne warunki ubezpieczenia to dokument, który decyduje, czy rodzina dostanie pieniądze. Składka jest drugorzędna, jeśli umowa nie działa w kluczowym momencie.
Karencja. Przez pierwsze 3-6 miesięcy wielu ubezpieczycieli nie wypłaca nic, jeśli śmierć nastąpiła z powodu choroby. Wypadek jest objęty ochroną od pierwszego dnia.
Wyłączenia. Alkohol, narkotyki, przestępstwo, sporty wysokiego ryzyka, udział w zamieszkach, wojna. Niektóre towarzystwa wyłączają też śmierć w wypadku komunikacyjnym, jeśli kierowca był pod wpływem.
Samobójstwo. Standardowo wyłączone w pierwszych dwóch latach trwania umowy. Po tym czasie bywa objęte ochroną, ale nie w każdej polisie.
Brak indeksacji. Suma 200 tys. zł ustalona dziś po 20 latach będzie warta połowę. Wybierz opcję waloryzacji albo co kilka lat podnoś sumę samodzielnie.
Wiek graniczny. Większość umów kończy ochronę, gdy skończysz 65-70 lat. Sprawdź, co dzieje się z polisą po tej dacie.
Uposażony. Wpisz imię, nazwisko, datę urodzenia i stopień pokrewieństwa. Bez wskazania osoby pieniądze trafiają do spadku, a wypłata ciągnie się miesiącami.
Świadczenie i podatki. Wypłata z polisy na życie jest co do zasady wolna od PIT, a gdy wskazujesz uposażonego, nie wchodzi do masy spadkowej. Przy kredycie pamiętaj o cesji praw na bank.
Prawo do wznowienia. Jeśli przestaniesz płacić i po pół roku wrócisz, dobre towarzystwo przywróci umowę na starych zasadach bez nowych badań.
Najczęstsze pytania
Ile kosztuje polisa na życie dla 40-latka?
Niepalący 40-latek pracujący umysłowo zapłaci zwykle 60-100 zł miesięcznie za sumę 200 tys. zł w polisie terminowej na 20 lat. Przy sumie 500 tys. zł stawka rośnie do 120-200 zł. Palenie, podwyższone ciśnienie albo praca fizyczna na wysokości podnoszą te kwoty o 50-100%. Najtańsza oferta online bywa o jedną trzecią niższa od średniej rynkowej, dlatego porównaj co najmniej trzy kalkulatory.
Czy polisa na życie się opłaca?
Opłaca się, gdy twoja śmierć pozbawiłaby bliskich dochodu potrzebnego na spłatę długu lub utrzymanie domu. Kredyt hipoteczny, dzieci i jeden dochód w rodzinie to sytuacje, w których 80-150 zł miesięcznie kupuje realne zabezpieczenie. Nie opłaca się singlowi bez zobowiązań i oszczędności, a także wtedy, gdy traktujesz polisę jako sposób na odkładanie pieniędzy. W tej roli zwroty są zbyt niskie.
Czy ubezpieczenie na życie można odliczyć od podatku?
Składek na polisę na życie nie wliczasz do kosztów uzyskania przychodu ani nie odliczasz od podatku dochodowego. Wyjątek dotyczy niektórych polis pracowniczych i PPE, gdzie składkę finansuje pracodawca. Za to sama wypłata świadczenia jest co do zasady wolna od PIT, a gdy wskażesz uposażonego, pieniądze nie wchodzą do spadku i nie płacisz od nich podatku od spadków i darowizn.
Co się stanie, gdy przestanę płacić składkę?
Ubezpieczyciel wezwie cię do zapłaty, a jeśli nie zareagujesz w ciągu 30 dni od wezwania, umowa wygaśnie i ochrona przestanie działać. Niektóre towarzystwa zamieniają ją na polisę bezskładkową o obniżonej sumie. Po przerwie możesz wrócić, ale zwykle po nowej ankiecie medycznej i w wyższej cenie. W polisach z UFK pieniądze po potrąceniu opłat trafiają do wypłaty.
Czy mogę mieć kilka polis na życie jednocześnie?
Tak. Możesz mieć polisę grupową z pracy, terminową indywidualną i hipoteczną naraz, a każde z towarzystw wypłaci świadczenie niezależnie od pozostałych. Ubezpieczyciele pytają o łączne sumy, bo zbyt wysokie mogą wymagać dodatkowych badań. Praktyczna zasada jest prosta: sumy powinny pokryć długi, koszty pogrzebu i kilka lat utrzymania rodziny. Nadwyżka ponad to jest już przepłacaniem.
Jak szybko ubezpieczyciel wypłaca pieniądze po śmierci?
Ustawa daje ubezpieczycielowi 30 dni na wypłatę od dnia zgłoszenia roszczenia, licząc od momentu, gdy wyjaśni wszystkie okoliczności. W praktyce przy prostej polisie terminowej i kompletnych dokumentach pieniądze pojawiają się w ciągu 2-6 tygodni. Sprawy z karencją, podejrzeniem zatajenia choroby lub wypadkiem za granicą ciągną się miesiącami. Wskazanie uposażonego skraca całą procedurę, bo nie trzeba czekać na postanowienie sądu o stwierdzeniu nabycia spadku.