Czy kredyt gotówkowy musi być ubezpieczony i kiedy warto z ubezpieczenia zrezygnować

- Ile kosztuje ubezpieczenie kredytu gotówkowego
- Czy kredyt gotówkowy musi być ubezpieczony według prawa i praktyki bankowej
- Kiedy ubezpieczenie kredytu ma sens, a kiedy to wyrzucone pieniądze
- Jak zrezygnować z ubezpieczenia kredytu gotówkowego
- Kiedy możesz odzyskać składkę za ubezpieczenie kredytu
- Na co uważać w umowie kredytu z ubezpieczeniem
- Najczęstsze pytania
- Czy można odmówić ubezpieczenia kredytu gotówkowego?
- Czy bank może podnieść oprocentowanie, gdy nie kupię ubezpieczenia?
- Czy ubezpieczenie kredytu gotówkowego jest obowiązkowe w Polsce?
- Jak odzyskać składkę ubezpieczenia kredytu gotówkowego?
- Czy ubezpieczenie kredytu gotówkowego chroni przed utratą pracy?
- Ile kosztuje ubezpieczenie kredytu gotówkowego?
Czy kredyt gotówkowy musi być ubezpieczony? Nie. Polskie prawo nie zmusza Cię do kupowania polisy razem z kredytem. Bank może zaproponować ubezpieczenie jako warunek niższego oprocentowania albo dodatkową ochronę, ale odmowa nie oznacza automatycznej utraty kredytu. Wyjątek dotyczy sytuacji, gdy ubezpieczenie jest prawnie wymagane przy danym produkcie, co przy kredycie gotówkowym zdarza się rzadko.
Ile kosztuje ubezpieczenie kredytu gotówkowego
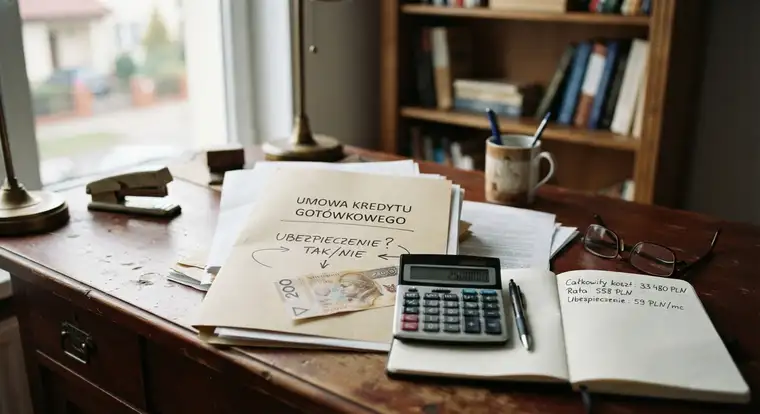
Zanim zaczniesz liczyć, ile zyskasz na odmowie, sprawdź, ile faktycznie płacisz. Składka zwykle wynosi 0,1-0,3% kwoty kredytu miesięcznie albo 2-6% kwoty jednorazowo, doliczanej do kapitału.
Weź kredyt 40 000 zł na 6 lat. Przy składce 0,2% miesięcznie płacisz 80 zł miesięcznie. Przez 72 miesiące daje to 5760 zł, czyli ponad 14% pożyczonej kwoty. Jeśli bank dolicza składkę do kapitału, płacisz od niej dodatkowo odsetki. To szczegół, który łatwo przeoczyć, a który potrafi podnieść całkowity koszt kredytu o kilkaset złotych.
Druga strona równania to obniżka oprocentowania. Banki często oferują marżę niższą o 0,3-0,8 punktu procentowego, jeśli kupisz ubezpieczenie. Przy kredycie 40 000 zł na 6 lat różnica 0,5 p.p. to około 700-900 zł mniej odsetek w całym okresie. Brzmi dobrze, dopóki nie zestawisz tego z 5760 zł składki.
Wniosek jest prosty: policz całkowity koszt kredytu w dwóch wariantach, z polisą i bez. Dopiero różnica tych dwóch liczb pokaże, czy ubezpieczenie się opłaca.
Czy kredyt gotówkowy musi być ubezpieczony według prawa i praktyki bankowej
Ustawa o kredycie konsumenckim jasno mówi, że bank nie może wymagać od Ciebie zakupu dodatkowej usługi jako warunku udzielenia kredytu. Ubezpieczenie kredytu gotówkowego jest usługą dodatkową. Nie ma przepisu, który nakazywałby Ci je kupić.
W praktyce wygląda to różnie. W oddziale usłyszysz, że „ubezpieczenie jest obowiązkowe”, a w umowie znajdziesz zapis, że jest dobrowolne. Ta sprzeczność ma swoją nazwę: niedozwolona praktyka rynkowa. Prezes UOKiK kilkukrotnie nakładał kary na banki i pośredników za wprowadzanie klientów w błąd w tej kwestii.
Co warto wiedzieć:
- Bank może zaproponować ubezpieczenie, ale nie może odmówić kredytu tylko dlatego, że go nie chcesz.
- Bank może powiązać ubezpieczenie z niższą marżą. To legalne, choć powinien pokazać Ci obie wersje cennika.
- Ubezpieczenie może być obowiązkowe, jeśli wynika z odrębnych przepisów. Przy kredycie gotówkowym taki przypadek praktycznie nie występuje. Przy kredycie hipotecznym inaczej - tam ubezpieczenie nieruchomości od ognia jest standardem, bo chroni zastaw banku.
- Jeśli podpisałeś umowę przez telefon lub internet, masz 14 dni na odstąpienie od całej umowy kredytowej.
Dla porównania, przy kredycie hipotecznym mechanizmy bywają inne. Pokazuje to choćby Rezygnacja z ubezpieczenia pomostowego kredytu hipotecznego. Warto też sprawdzić, jak działa Kredyt hipoteczny ze zmiennym oprocentowaniem, jeśli porównujesz różne produkty.
Jeżeli doradca twierdzi, że bez polisy nie dostaniesz pieniędzy, poproś o tę informację na piśmie. Zwykle kończy to rozmowę.
Kiedy ubezpieczenie kredytu ma sens, a kiedy to wyrzucone pieniądze
Nie ma jednej dobrej odpowiedzi dla wszystkich. Są jednak sytuacje, w których polisa realnie Cię chroni.
Kupuj, jeśli:
- Nie masz poduszki finansowej. Trzy do sześciu miesięcy wydatków odłożone na koncie to minimum, które daje spokój. Jeśli jej nie masz, a stracisz pracę, rata kredytu stanie się problemem w pierwszym miesiącu.
- Jesteś jedynym żywicielem rodziny. Twoja śmierć lub trwała niezdolność do pracy oznacza dla bliskich nie tylko żałobę, ale i dług.
- Pracujesz w branży o wysokim ryzyku zwolnień. IT, marketing, e-commerce, budownictwo - to sektory, w których zwolnienia grupowe zdarzają się cyklicznie.
- Kredyt jest duży i długi. Przy 100 000 zł na 10 lat składka boli mniej niż potencjalna dziura w budżecie domowym.
Odpuść, jeśli:
- Masz odłożone 6-12 miesięcy wydatków.
- Pracujesz w budżetówce, masz umowę na czas nieokreślony i stały dochód.
- Kredyt jest mały i krótki. Przy 10 000 zł na dwa lata składka zje część korzyści, a ryzyko niewypłacalności jest niewielkie.
- Twoja polisa grupowa w pracy już obejmuje śmierć i niezdolność do pracy. Sprawdź zakres, zanim kupisz drugie ubezpieczenie.
- OWU zawiera wykluczenia, które niemal wyłączają ochronę. Na przykład wypłata tylko przy zwolnieniu z pracy z winy pracodawcy, a nie przy wypowiedzeniu z przyczyn ekonomicznych.
Jedna rzecz jest ważniejsza od pozostałych. W większości ubezpieczeń kredytu gotówkowego pieniądze z polisy trafiają do banku, nie do Ciebie ani Twojej rodziny. To chroni bank przed Twoją niewypłacalnością, a nie Ciebie przed ubóstwem. Jeśli chcesz zabezpieczyć bliskich, lepszym rozwiązaniem bywa zwykłe ubezpieczenie na życie z wypłatą dla wskazanej osoby.
Jak zrezygnować z ubezpieczenia kredytu gotówkowego
Rezygnacja jest prostsza, niż wielu osobom się wydaje. Cała sztuka polega na tym, żeby zrobić to w odpowiednim momencie i na piśmie.
- Krok pierwszy: przeczytaj umowę kredytową i ogólne warunki ubezpieczenia. Szukaj dwóch rzeczy. Pierwszej - czy ubezpieczenie opisano jako dobrowolne. Drugiej - czy rezygnacja zmienia oprocentowanie i jak bardzo.
- Krok drugi: sprawdź, czy jesteś w okresie, w którym rezygnacja jest bezkosztowa. Standardowo to 14 dni od podpisania umowy, jeśli zawarłeś ją na odległość. Niektóre banki dają 30 dni. W tym oknie dostajesz pełny zwrot składki.
- Krok trzeci: złóż pisemne oświadczenie. Możesz użyć formularza banku albo napisać własne pismo. Wskaż numer umowy, numer polisy i jasno napisz, że rezygnujesz z ubezpieczenia. Zachowaj kopię z potwierdzeniem złożenia.
- Krok czwarty: poczekaj na odpowiedź i nowy harmonogram spłat. Bank może zaproponować aneks do umowy. Sprawdź, czy nowa marża nie zjada całej oszczędności ze składki.
- Krok piąty: sprawdź ratę. Po rezygnacji rata zwykle rośnie, bo dochodzi wyższe oprocentowanie. Czasem bank wydłuża okres kredytowania, żeby rata została na podobnym poziomie. Wtedy płacisz więcej odsetek. Przelicz to przed podpisaniem aneksu.
Kiedy możesz odzyskać składkę za ubezpieczenie kredytu
Zwrot składki to najczęstsze pytanie po rezygnacji. Odpowiedź zależy od tego, kiedy rezygnujesz.
W okresie odstąpienia od umowy, czyli zwykle w ciągu 14 dni, dostajesz całą składkę z powrotem. Bank nie może zatrzymać ani złotówki.
Po tym okresie zwrot jest proporcjonalny. Ubezpieczyciel oddaje część składki za niewykorzystany czas ochrony, pomniejszoną o koszty administracyjne. Te koszty bywają wysokie. Zdarza się, że po roku opłacania składek odzyskujesz 20-30% wpłaconych pieniędzy.
Osobna sprawa to wcześniejsza spłata kredytu. Art. 49 ustawy o kredycie konsumenckim mówi, że przy spłacie całości kredytu przed terminem całkowity koszt kredytu obniża się o koszty dotyczące okresu, o który skrócono umowę. Sądy i Rzecznik Finansowy czytają ten przepis szeroko. Składka ubezpieczenia to koszt kredytu, więc należy się zwrot za okres, w którym ochrona już nie działa.
W praktyce banki często wypłacają taki zwrot dopiero po reklamacji. Jeśli bank odmawia, możesz złożyć reklamację, a potem skargę do Rzecznika Finansowego. To bezpłatna ścieżka.
Na co uważać w umowie kredytu z ubezpieczeniem
Kilka zapisów potrafi zaskoczyć dopiero po podpisaniu.
- Składka doliczona do kapitału. Płacisz odsetki od pieniędzy, które nigdy nie trafiły na Twoje konto. Przy kredycie 50 000 zł i składce 3000 zł oznacza to odsetki liczone od 53 000 zł.
- Automatyczne odnowienie polisy. Umowa może przedłużać ochronę na kolejny okres bez pytania Cię o zgodę. Wtedy składka pobierana jest z konta, dopóki nie złożysz wypowiedzenia.
- Definicja utraty pracy. Przeczytaj ją bardzo dokładnie. Niektóre OWU wypłacają świadczenie tylko wtedy, gdy zwolnienie nastąpiło z winy pracodawcy i zostało potwierdzone wyrokiem sądu pracy. W praktyce taka polisa prawie nigdy nie działa.
- Beneficjent świadczenia. Sprawdź, kto dostaje pieniądze. Jeśli bank, polisa chroni jego, nie Ciebie.
- Możliwość zmiany ubezpieczyciela. Niektóre umowy pozwalają zastąpić polisę bankową tańszą, własną. To rzadkie, ale się zdarza. Warto o to zapytać.
- Zmiana warunków po rezygnacji. Bank może podnieść marżę albo zażądać dodatkowego zabezpieczenia. Wszystko powinno być opisane w umowie. Jeśli nie jest, a bank straszy konsekwencjami, masz podstawę do reklamacji.
Jeśli wypełniałeś ankietę zdrowotną, sprawdź, co grozi przy zatajeniu choroby w ankiecie.
Najczęstsze pytania
Czy można odmówić ubezpieczenia kredytu gotówkowego?
Tak, i to bez żadnych negatywnych konsekwencji prawnych. Ustawa o kredycie konsumenckim zabrania uzależniania przyznania kredytu od zakupu dodatkowej usługi. Bank może zaoferować gorsze warunki, na przykład wyższą marżę, ale nie może odmówić Ci kredytu tylko dlatego, że nie chcesz polisy. Jeśli usłyszysz, że ubezpieczenie jest obowiązkowe, poproś o podstawę prawną na piśmie.
Czy bank może podnieść oprocentowanie, gdy nie kupię ubezpieczenia?
Może, jeśli taka możliwość jest zapisana w umowie. Wtedy niższa marża z polisą to po prostu promocja, a nie ukryta opłata. Bank musi jednak pokazać Ci obie wersje cennika przed podpisaniem umowy. Jeśli o podwyżce dowiadujesz się dopiero po rezygnacji, a wcześniej nikt o tym nie wspomniał, złóż reklamację. Masz szansę na uznanie takiego zapisu za klauzulę abuzywną.
Czy ubezpieczenie kredytu gotówkowego jest obowiązkowe w Polsce?
Nie ma przepisu, który nakazywałby ubezpieczenie kredytu gotówkowego. Obowiązkowe bywa ubezpieczenie nieruchomości przy kredycie hipotecznym, bo chroni zastaw banku. Przy gotówce ochrona jest zawsze dobrowolna, nawet jeśli bank nazywa ją inaczej. Uważaj na sformułowania typu „pakiet ochronny” albo „opcja bezpieczeństwa”. Zmiana nazwy nie zmienia charakteru usługi.
Jak odzyskać składkę ubezpieczenia kredytu gotówkowego?
W ciągu 14 dni od podpisania umowy, jeśli zawarłeś ją na odległość, dostajesz pełny zwrot. Później zwrot jest proporcjonalny do niewykorzystanego okresu ochrony. Przy wcześniejszej spłacie kredytu powołaj się na art. 49 ustawy o kredycie konsumenckim. Złóż pisemny wniosek do banku, a jeśli odmówi, napisz reklamację i skieruj sprawę do Rzecznika Finansowego.
Czy ubezpieczenie kredytu gotówkowego chroni przed utratą pracy?
Teoretycznie tak, praktycznie zależy to od OWU. Wiele polis wypłaca świadczenie tylko przy zwolnieniu z przyczyn leżących po stronie pracodawcy, po okresie karencji, i pod warunkiem, że pracowałeś minimum kilka miesięcy. Zwolnienie za porozumieniem stron albo wypowiedzenie z powodu likwidacji stanowiska bywa wyłączone. Przeczytaj definicję utraty pracy, zanim podpiszesz umowę.
Ile kosztuje ubezpieczenie kredytu gotówkowego?
Typowo 0,1-0,3% kwoty kredytu miesięcznie albo 2-6% kwoty jednorazowo. Przy kredycie 40 000 zł na 6 lat składka może wynieść od 4000 do 6000 zł, jeśli bank dolicza ją do kapitału. Dokładną kwotę znajdziesz w harmonogramie spłat i w reprezentatywnym przykładzie. Zawsze porównaj ją z obniżką oprocentowania, żeby sprawdzić, czy polisa naprawdę się opłaca.