Jak kredyt gotówkowy wpływa na zdolność kredytową przy kredycie hipotecznym

- Jak kredyt gotówkowy wpływa na zdolność kredytową: od raty do DTI
- Ile dokładnie zdolności zabiera jedna rata kredytu gotówkowego
- Co bank widzi w BIK i dlaczego karta kredytowa też się liczy
- Spłata kredytu gotówkowego przed hipoteką: kiedy pomaga, a kiedy szkodzi
- Kredyt gotówkowy wzięty po przyznaniu hipoteki
- Kiedy banki patrzą na kredyt gotówkowy łagodniej
- Najczęstsze pytania
- Czy kredyt gotówkowy obniża zdolność kredytową?
- Ile trzeba odczekać po spłacie kredytu gotówkowego, żeby dostać kredyt hipoteczny?
- Czy bank widzi kredyt gotówkowy w BIK?
- Czy kredyt gotówkowy może być wkładem własnym na mieszkanie?
- Czy karta kredytowa obniża zdolność kredytową?
- Jak policzyć, o ile spadnie zdolność kredytowa przez kredyt gotówkowy?
Jak kredyt gotówkowy wpływa na zdolność kredytową? Obniża ją, bo bank dolicza miesięczną ratę do Twoich zobowiązań i odejmuje ją od dochodu, który może iść na spłatę hipoteki. Przy racie 800 zł i dochodzie 7000 zł netto zdolność spada zwykle o 150-200 tys. zł.
Jak kredyt gotówkowy wpływa na zdolność kredytową: od raty do DTI
Bank nie patrzy na Twój dochód i zobowiązania osobno. Najpierw ustala, ile pieniędzy zostaje Ci co miesiąc po opłaceniu kosztów utrzymania. Potem sprawdza, ile z tej kwoty zabierają raty, które już spłacasz. Na końcu dokłada ratę nowego kredytu hipotecznego i patrzy, czy całość mieści się w limicie.
Rata kredytu gotówkowego działa jak stały podatek od zdolności. Jeśli zajmuje Ci 900 zł miesięcznie, dokładnie te 900 zł mniej zostaje na hipotekę. Bank nie interesuje się tym, czy kupiłeś za te pieniądze pralkę, czy sfinansowałeś wesele. Liczy się kwota raty, terminowość spłat i to, jak długo jeszcze będziesz ją płacić.
Drugi element to wskaźnik DstI, czyli stosunek miesięcznych rat do miesięcznego dochodu netto. Rekomendacja S Komisji Nadzoru Finansowego każe bankom pilnować, żeby obsługa zadłużenia nie przekraczała bezpiecznego progu. W praktyce banki przyjmują, że wszystkie raty razem nie powinny przekroczyć 40-50% dochodu netto. Im wyższa rata kredytu gotówkowego, tym szybciej dobijasz do tej granicy i tym mniej miejsca zostaje na hipotekę.
Jeśli chcesz dokładniej przeliczyć własną sytuację, sprawdź, Jak obliczyć zdolność kredytową przy kredycie 500, zanim złożysz wniosek.
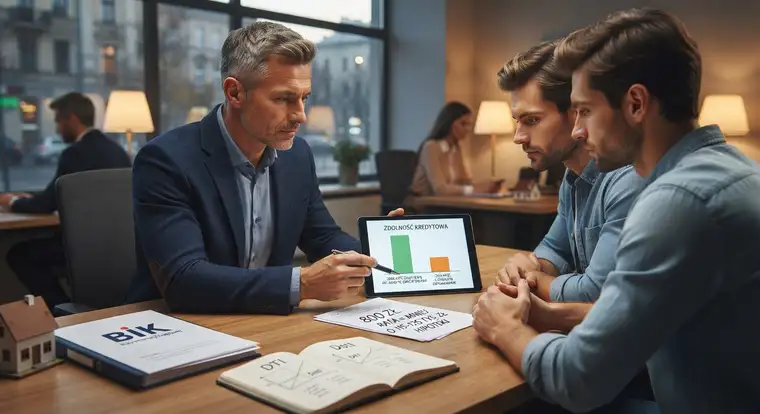
Trzeci element to DTI, czyli stosunek całego zadłużenia do rocznego dochodu. Bank ocenia nie samą ratę, ale całe zadłużenie. Patrzy na to, ile płacisz teraz, i ile łącznie jesteś winien.
Zbyt wiele zobowiązań, nawet drobnych, psuje ten wskaźnik. Wtedy bank widzi klienta, który pożycza z wielu źródeł, i zwiększa sobie margines ostrożności, czyli obniża kwotę, jaką jest gotów pożyczyć. To dlatego Jak rata innych kredytów wpływa na zdolność jest tak istotna nawet przy niewielkich zobowiązaniach.
Ile dokładnie zdolności zabiera jedna rata kredytu gotówkowego
Najprostszy sposób, żeby ocenić, jak kredyt gotówkowy wpływa na zdolność kredytową, to przeliczenie raty na kwotę hipoteki. Rata miesięczna przekłada się na kapitał, który bank jest gotów pożyczyć. Poniższa tabela pokazuje orientacyjne wartości dla kredytu na 25 lat i oprocentowania 7-8%.
| Miesięczna rata kredytu gotówkowego | Spadek zdolności kredytowej |
|---|---|
| 300 zł | 42-48 tys. zł |
| 500 zł | 70-80 tys. zł |
| 800 zł | 112-128 tys. zł |
| 1000 zł | 140-160 tys. zł |
| 1500 zł | 210-240 tys. zł |
Skąd biorą się widełki? Zależą od oprocentowania hipoteki, okresu spłaty i polityki banku. Jeden bank liczy ratę kredytu gotówkowego w całości, inny dolicza jeszcze bufor na wzrost stóp procentowych. Są też banki, które zaokrąglają zobowiązania w górę, żeby mieć zapas na wypadek gorszych czasów.
Przykład z liczbami. Zarabiasz 7000 zł netto, rata kredytu gotówkowego wynosi 800 zł, a bank zostawia Ci 2000 zł na koszty utrzymania. Na obsługę nowego kredytu zostaje 4200 zł. Jeśli bank dopuszcza 40% dochodu, czyli 2800 zł, maksymalna rata hipoteki wynosi 2000 zł. Bez kredytu gotówkowego byłoby to 2800 zł. Różnica 800 zł miesięcznie to około 115-125 tys. zł mniejszy kredyt hipoteczny.
Niektóre banki biorą pod uwagę, ile rat zostało do końca spłaty, gdy liczą wskaźnik zadłużenia. Na samą zdolność wpływ ma jednak przede wszystkim wysokość raty, a nie to, czy zostały Ci dwa lata, czy pięć. Podobne wyliczenia dla większej kwoty znajdziesz w tekście sprawdzić, czy stać mnie na kredyt, który dotyczy kredytu 600 tys. zł.
Co bank widzi w BIK i dlaczego karta kredytowa też się liczy
Bank sprawdza Cię w BIK, zanim podejmie decyzję. Widzi tam kredyty, pożyczki, karty kredytowe, limity w koncie i zakupy na raty. Każde z tych zobowiązań wpływa na zdolność, nawet jeśli korzystasz z niego rzadko albo wcale.
Karta kredytowa z limitem 5000 zł to dla banku potencjalna rata. Większość banków przyjmuje, że miesięczne obciążenie taką kartą to 3-5% limitu, czyli 150-250 zł. Nawet jeśli spłacasz kartę w całości co miesiąc i nie płacisz odsetek, ta kwota obniża zdolność. To samo dotyczy limitu w koncie, czyli debetu.
Zakupy na raty 0% też trafiają do BIK. Allegro Pay, PayU, raty w Media Expert czy RTV Euro AGD to osobne umowy. Trzy aktywne raty po 150 zł wyglądają jak jedno zobowiązanie na 450 zł miesięcznie. Bank zsumuje je bez mrugnięcia okiem.
Osobna kategoria to zapytania kredytowe. Każde złożenie wniosku zostawia ślad w BIK. Jeśli w ciągu miesiąca złożysz wnioski w pięciu bankach, raport będzie pełen zapytań, a Twój scoring spadnie. Dlatego wnioski składa się po kolei, a nie lawinowo.
Jest jednak druga strona medalu. Brak jakiejkolwiek historii kredytowej też jest problemem. Jeśli nigdy nie miałeś kredytu, karty ani telefonu na abonament, bank nie ma na czym oprzeć oceny. Wtedy mały kredyt gotówkowy spłacany przez rok może paradoksalnie pomóc. Buduje historię i podnosi scoring.
Gdy przez karty i raty zdolność spada zbyt mocno, warto sprawdzić Kredyt hipoteczny z niską zdolnością kredytową, zanim bank podejmie decyzję.
Spłata kredytu gotówkowego przed hipoteką: kiedy pomaga, a kiedy szkodzi
Spłata kredytu gotówkowego przed złożeniem wniosku o hipotekę zwykle pomaga, ale nie zawsze. Wszystko zależy od tego, skąd bierzesz pieniądze.
Jeśli masz oszczędności ponad wkład własny i poduszkę finansową, spłać kredyt gotówkowy. Rata znika z BIK, zdolność rośnie, a bank widzi mniej zobowiązań. Zadbaj o to, żeby operacja miała miejsce 3-6 miesięcy przed wnioskiem. Wtedy BIK zdąży się zaktualizować, a Ty nie wyglądasz na kogoś, kto gorączkowo sprząta w finansach przed kontrolą. To jeden ze sposobów, aby skutecznie poprawić zdolność kredytową przed złożeniem wniosku.
Gorzej, gdy na spłatę przeznaczasz całe oszczędności. Bank wymaga wkładu własnego, najczęściej 10-20% wartości nieruchomości. Nie możesz sfinansować wkładu kredytem gotówkowym, bo bank od razu zobaczy ten kredyt w BIK i odrzuci wniosek. Jeśli po spłacie zostajesz bez gotówki i bez poduszki, sytuacja robi się gorsza niż przed spłatą. Bank ocenia zdolność i bezpieczeństwo całego gospodarstwa domowego.
Drugi scenariusz to konsolidacja. Możesz dołożyć kredyt gotówkowy do hipoteki i spłacić go jedną ratą. Na papierze wygląda to dobrze, ale podnosisz kwotę zadłużenia hipotecznego. Zwiększasz też ryzyko, bo hipoteka to zabezpieczenie na mieszkaniu. Jeśli stracisz pracę, stawka jest wyższa niż przy zwykłym kredycie gotówkowym.
Trzecia sprawa to koszty. Wcześniejsza spłata kredytu gotówkowego może wiązać się z prowizją, choć przepisy o kredycie konsumenckim ograniczają jej wysokość. Sprawdź umowę, zanim wpłacisz pieniądze. Czasem lepiej poczekać kilka miesięcy i nadpłacić bez prowizji.
Kredyt gotówkowy wzięty po przyznaniu hipoteki
Wpływ kredytu gotówkowego na zdolność kredytową nie kończy się w dniu podpisania umowy hipotecznej. Nowe zobowiązanie po przyznaniu kredytu to ryzykowny ruch. Umowa zawiera zwykle zobowiązanie do informowania banku o zmianach w sytuacji finansowej.
Bank może sprawdzić BIK w ramach monitoringu. Nie robi tego co miesiąc, ale przy wypłacie kolejnych transz, przy zmianie warunków albo w ramach kontroli - tak. Jeśli zobaczy nowy kredyt, może poprosić o wyjaśnienia, zażądać dodatkowego zabezpieczenia albo podnieść marżę.
Kredyty hipoteczne często wypłacane są w transzach. Pierwsza idzie na zakup mieszkania, druga na wykończenie. Jeśli między transzami weźmiesz kredyt gotówkowy, bank może wstrzymać wypłatę kolejnej części. To ryzyko dotyczy zwłaszcza sytuacji, gdy kupujesz mieszkanie od dewelopera i masz sztywny termin.
Skrajny scenariusz to wypowiedzenie umowy. Bank może to zrobić, jeśli uzna, że pogorszyła się Twoja sytuacja finansowa i wzrosło ryzyko spłaty. W praktyce zdarza się rzadko, ale przepisy dają bankowi takie prawo.
Praktyczna rada: po podpisaniu umowy hipotecznej odczekaj co najmniej 12 miesięcy. Spłać kilka rat, nie zmieniaj pracy, nie bierz nowych zobowiązań i nie proś o podwyższenie limitu w karcie. Banki lubią przewidywalnych klientów, a Ty w tym czasie budujesz swoją pozycję.
Kiedy banki patrzą na kredyt gotówkowy łagodniej
Niektóre banki patrzą na kredyt gotówkowy przychylniej. Wysoki dochód daje zapas, który przykrywa ratę. Jeśli zarabiasz 15 tys. zł netto miesięcznie, rata 800 zł nie robi na banku wrażenia. Zdolność i tak zostanie wysoka.
Duży wkład własny też działa na Twoją korzyść. Przy 30-40% wkładu bank czuje się bezpieczniej i łatwiej przymyka oko na dodatkowe zobowiązania. To jeden z powodów, dla których warto oszczędzać dłużej, a nie brać maksymalny kredyt.
Regularna spłata kredytu gotówkowego buduje historię kredytową. Bank widzi, że przez dwa lata płaciłeś ratę co miesiąc, bez opóźnień. Taki obraz klienta przekonuje bardziej niż pusty raport BIK.
Wspólny wniosek to kolejny sposób. Jeśli Ty masz kredyt gotówkowy, a partner lub partnerka nie ma żadnych zobowiązań i dobrze zarabia, zdolność liczona jest łącznie. Kredyt jednej osoby przykrywa dochód drugiej.
Zwróć uwagę na cel kredytu gotówkowego. Jeśli pożyczyłeś pieniądze na remont mieszkania, które właśnie kupujesz, bank może potraktować to inaczej niż pożyczkę na wakacje. Nadal doliczy ratę do zobowiązań, ale w rozmowie z doradcą to argument w Twoją stronę.
Jest jeszcze jedna pułapka: kredytu gotówkowego nie wykorzystasz jako wkładu własnego. Banki tego zabraniają i sprawdzają pochodzenie środków. Musisz mieć własne oszczędności albo dostać pieniądze w darowiźnie od rodziny, najlepiej z udokumentowanym źródłem.
Najczęstsze pytania
Czy kredyt gotówkowy obniża zdolność kredytową?
Tak. Bank dolicza miesięczną ratę kredytu gotówkowego do pozostałych zobowiązań i odejmuje ją od dochodu, który może przeznaczyć na spłatę hipoteki. Każde 500 zł raty obniża zdolność o około 70-80 tys. zł. Efekt zależy od oprocentowania hipoteki i okresu spłaty. Im wyższa rata, tym mocniej wpływa na decyzję banku.
Ile trzeba odczekać po spłacie kredytu gotówkowego, żeby dostać kredyt hipoteczny?
Najlepiej spłacić kredyt gotówkowy 3-6 miesięcy przed złożeniem wniosku o hipotekę. BIK aktualizuje się co miesiąc, więc bank zobaczy już zamknięte zobowiązanie. Spłata na tydzień przed wnioskiem też zadziała, ale wygląda gorzej w oczach analityka. Nie musisz czekać roku, chyba że umowa przewiduje prowizję za wcześniejszą spłatę.
Czy bank widzi kredyt gotówkowy w BIK?
Tak, każdy kredyt gotówkowy jest widoczny w BIK, dopóki go nie spłacisz. Bank sprawdza raport przed podjęciem decyzji o hipotece. Widzi w nim kwotę kredytu, wysokość raty, historię spłat i ewentualne opóźnienia. Widzi też karty kredytowe, limity w koncie i zakupy na raty. Jedno opóźnienie powyżej 30 dni może obniżyć scoring.
Czy kredyt gotówkowy może być wkładem własnym na mieszkanie?
Nie. Banki nie akceptują kredytu gotówkowego jako wkładu własnego. Sprawdzają pochodzenie środków i wymagają oszczędności, darowizny od rodziny albo pieniędzy ze sprzedaży innej nieruchomości. Jeśli wpłacisz środki z kredytu na konto i pokażesz je jako wkład, bank może odrzucić wniosek. Tłumaczenie, że to pożyczka od znajomego, też rzadko przechodzi.
Czy karta kredytowa obniża zdolność kredytową?
Tak, nawet jeśli spłacasz ją co miesiąc w całości. Bank przyjmuje, że możesz wykorzystać cały limit karty, i dolicza 3-5% limitu jako miesięczne obciążenie. Karta z limitem 10 tys. zł to więc dodatkowe 300-500 zł obciążenia. Podobnie działa limit w koncie, czyli debet. Zamknięcie karty przed wnioskiem podnosi zdolność.
Jak policzyć, o ile spadnie zdolność kredytowa przez kredyt gotówkowy?
Pomnóż miesięczną ratę kredytu gotówkowego przez około 140-160 i otrzymasz przybliżoną kwotę, o jaką spada zdolność. Przy racie 700 zł daje to 98-112 tys. zł mniej kredytu hipotecznego. To szacunek dla kredytu na 25 lat przy oprocentowaniu 7-8%. Dokładną liczbę poda Ci doradca w banku, bo każdy stosuje własne wskaźniki.