Kiedy nadpłacać kredyt gotówkowy przed czy po racie, aby najmniej przepłacić

- Jak bank nalicza odsetki w kredycie gotówkowym
- Kiedy nadpłacać kredyt gotówkowy przed czy po racie? Znaczenie dnia wpłaty
- Czy nadpłata przed ratą zmniejszy najbliższą ratę
- Opłata za nadpłatę kredytu gotówkowego - kiedy się pojawia
- Skrócić okres czy obniżyć ratę - co daje mniejsze przepłacenie
- Jak nadpłacać kredyt gotówkowy krok po kroku
- Kiedy nie warto nadpłacać kredytu gotówkowego
- Najczęstsze pytania
- Czy nadpłata kredytu gotówkowego przed ratą jest korzystniejsza?
- Czy bank może pobrać opłatę za nadpłatę kredytu gotówkowego?
- Co się stanie, jeśli nadpłacę kredyt w dniu raty?
- Czy nadpłata kredytu gotówkowego zmniejsza ratę?
- Ile można zaoszczędzić, nadpłacając kredyt gotówkowy?
- Czy opłaca się nadpłacać kredyt gotówkowy zamiast oszczędzać?
- Czy można nadpłacać kredyt gotówkowy w trakcie trwania umowy?
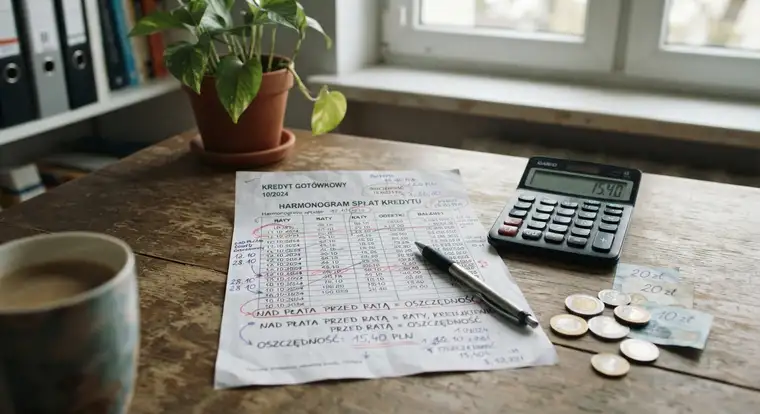
Kiedy nadpłacać kredyt gotówkowy przed czy po racie? Najmniej przepłacisz, gdy wpłacisz nadwyżkę przed ratą, najlepiej od razu, gdy masz wolne środki. Każdy dzień zwłoki to odsetki naliczane od wyższego salda. Przy oprocentowaniu 8% rocznie i nadpłacie 5 000 zł jedna doba kosztuje około 1,10 zł.
Jak bank nalicza odsetki w kredycie gotówkowym
Bank liczy odsetki od kapitału, który został do spłaty. Nie od kwoty, którą pożyczyłeś na początku. Jeśli pożyczyłeś 50 000 zł, a spłaciłeś już 20 000 zł, odsetki nalicza od 30 000 zł.
Większość banków robi to codziennie, ale pokazuje w harmonogramie miesięcznym. Dzięki temu każda nadpłata działa natychmiast: obniża saldo, od którego bank liczy odsetki. Im wcześniej wpłacisz, tym mniej odsetek naliczy bank za dni, które zostały do końca miesiąca.
To dlatego data nadpłaty ma znaczenie. Jeśli wpłacisz 5 000 zł 1 dnia miesiąca, a rata jest 15, to przez 14 dni bank liczy odsetki od niższego salda. Jeśli wpłacisz 16 dnia, tracisz te 14 dni. Przy 8% rocznie i 5 000 zł nadpłaty każde 14 dni to około 15 zł oszczędności. W skali roku, przy regularnych nadpłatach, uzbiera się kilkaset złotych.
Są banki, które naliczają odsetki raz w miesiącu, od salda na początku okresu. Wtedy nadpłata w środku miesiąca nie zmieni odsetek za bieżący okres, ale zmniejszy je w kolejnym. W takim przypadku data względem raty nie ma znaczenia. Liczy się data względem dnia naliczenia odsetek.
Sprawdź w umowie, jak bank rozlicza odsetki. Jeśli masz wątpliwości, zadzwoń na infolinię. To kilka minut, a może zaoszczędzić Ci setki złotych. Podobną logikę znajdziesz, gdy chcesz wybrać nadpłatę kredytu hipotecznego, choć tam liczą się inne kwoty i parametry.
Prowizja to osobna historia. Bank pobiera ją jednorazowo, najczęściej z góry, i nadpłata jej nie zmniejsza. Jeśli prowizja wynosi 3%, to od 50 000 zł zapłacisz 1 500 zł. Ta kwota nie zniknie, nawet jeśli spłacisz kredyt po roku.
Nadpłata oszczędza tylko na odsetkach. Dlatego przed decyzją policz, ile odsetek zostało Ci do zapłaty. Jeśli kredyt jest na początku, odsetek jest dużo i nadpłata boli mniej. Jeśli na końcu, odsetek jest mało i nadpłata da niewielkie oszczędności.
Kiedy nadpłacać kredyt gotówkowy przed czy po racie? Znaczenie dnia wpłaty
Odpowiedź brzmi: przed ratą, ale nie w dniu raty. Jeśli nadpłacisz w dniu, w którym bank pobiera ratę, system najpierw zaksięguje ratę, a dopiero nadwyżkę na kapitał. Wtedy nadpłata działa jak po racie.
Lepiej wybrać dzień przed terminem raty albo dowolny dzień po racie, ale im szybciej, tym lepiej. Przykład: rata 10 dnia miesiąca. Masz wolne 3 000 zł 5 dnia. Nadpłać 5 dnia. Jeśli masz 3 000 zł 12 dnia, nadpłać 12 dnia, nie czekaj do 10 następnego miesiąca.
Każdy dzień zwłoki to odsetki od wyższego kapitału. Przy 8% rocznie i 3 000 zł nadpłaty jeden dzień to około 0,66 zł. W skali roku uzbiera się kilkanaście złotych, a przez cały kredyt - kilkadziesiąt. Jeśli nadpłacasz regularnie, różnica rośnie.
Zastanawiasz się, kiedy nadpłacać kredyt gotówkowy przed czy po racie, gdy masz pieniądze z premii? Nie czekaj na koniec miesiąca. Wpłać je od razu. Banki nie karzą za nadpłatę w środku miesiąca. Wręcz przeciwnie - im szybciej, tym lepiej dla Twojego portfela.
Czy nadpłata przed ratą zmniejszy najbliższą ratę
Zwykle nie. Bank rozlicza nadpłatę na kapitał, a ratę pobiera w pełnej wysokości z harmonogramu. Zmniejszy się dopiero kolejna rata lub skróci się okres. Chyba że w umowie masz zapis, że nadpłata obniża ratę. Wtedy bank przeliczy harmonogram i najbliższa rata może być niższa.
W większości kredytów gotówkowych domyślnie skraca się okres, a rata zostaje. Dlatego jeśli chcesz obniżyć ratę, musisz złożyć dyspozycję w banku. Sprawdź to w aplikacji mobilnej. W mBanku, PKO BP czy Santanderze znajdziesz opcję „nadpłata” i wybór: skrócenie okresu albo obniżenie raty. Jeśli nic nie wybierzesz, bank zastosuje domyślne ustawienie. Często jest to skrócenie okresu, co daje większe oszczędności.
Przykład: kredyt 30 000 zł na 5 lat, oprocentowanie 9%. Rata około 623 zł. Po dwóch latach nadpłacasz 5 000 zł. Jeśli wybierzesz skrócenie okresu, spłacisz kredyt 10 miesięcy wcześniej i zaoszczędzisz około 1 200 zł odsetek. Jeśli wybierzesz obniżenie raty, rata spadnie do około 520 zł, ale kredyt potrwa dłużej, a oszczędność wyniesie około 700 zł.
Opłata za nadpłatę kredytu gotówkowego - kiedy się pojawia
W większości kredytów gotówkowych nie ma opłaty za nadpłatę. Ustawa o kredycie konsumenckim daje Ci prawo do nadpłaty. Bank może pobrać rekompensatę tylko w wyjątkowych sytuacjach, np. przy kredycie stałoprocentowanym i nadpłacie przekraczającej limit.
Sprawdź umowę. Jeśli opłata wynosi 1-2% od nadpłacanej kwoty, policz, czy oszczędność na odsetkach jest większa. Przy nadpłacie 5 000 zł i opłacie 2% zapłacisz 100 zł. Jeśli dzięki nadpłacie zaoszczędzisz 300 zł odsetek, nadal się opłaca. Jeśli kredyt jest blisko końca, opłata może przewyższyć zysk. Wtedy lepiej spłacić zgodnie z harmonogramem.
Skrócić okres czy obniżyć ratę - co daje mniejsze przepłacenie
Skrócenie okresu daje większe oszczędności. Szybciej spłacasz kapitał i krócej płacisz odsetki. Obniżenie raty zostawia Cię dłużej w kredycie, więc sumaryczne odsetki są wyższe. Jeśli zależy Ci na najmniejszym przepłaceniu, wybierz skrócenie okresu.
Obniżenie raty ma sens, gdy potrzebujesz niższego miesięcznego obciążenia, np. po utracie pracy. Ale wtedy nadal możesz nadpłacać, gdy sytuacja się poprawi. Przykład: kredyt 50 000 zł na 8% na 5 lat. Rata około 1 014 zł. Po roku nadpłacasz 10 000 zł. Przy skróceniu okresu spłacisz kredyt ponad rok wcześniej i zaoszczędzisz około 3 500 zł odsetek. Przy obniżeniu raty rata spadnie do około 830 zł, ale kredyt potrwa dłużej, a oszczędność wyniesie około 2 200 zł.
Jak nadpłacać kredyt gotówkowy krok po kroku
- Sprawdź umowę: czy jest opłata za nadpłatę, jaki jest numer rachunku do nadpłat, jaki tytuł przelewu.
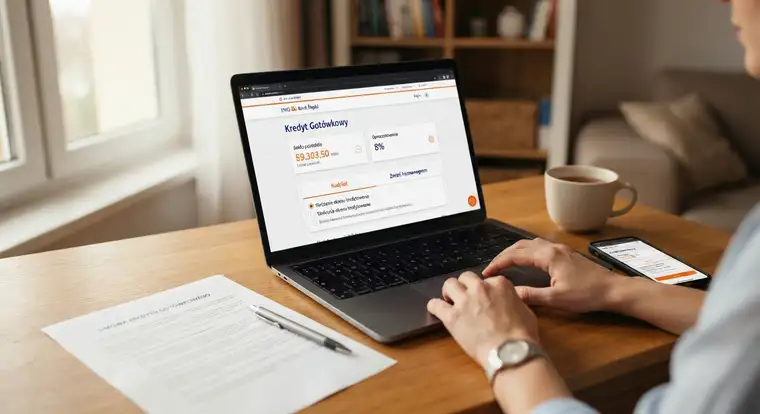
- Zaloguj się do bankowości internetowej. Znajdź kredyt gotówkowy i opcję „nadpłata” lub „wcześniejsza spłata”.
- Wpisz kwotę. Jeśli robisz przelew zwykły, w tytule wpisz: „Nadpłata kredytu nr ... - na poczet kapitału”.
- Wybierz, czy chcesz skrócić okres, czy obniżyć ratę. Domyślnie bank często skraca okres.
- Wykonaj przelew przed ratą, najlepiej kilka dni wcześniej, ale nie w dniu raty.
- Sprawdź po zaksięgowaniu, czy saldo kapitału spadło. Jeśli nie, dzwoń na infolinię.
- Powtarzaj przy każdej wolnej gotówce. Nawet 200-300 zł miesięcznie robi różnicę.
Nie musisz nadpłacać od razu całej dużej kwoty. Możesz zacząć od małych sum. Zaokrąglaj ratę w górę. Jeśli rata wynosi 623 zł, wpłać 650 zł, a 27 zł przeznacz na nadpłatę. Przez rok uzbiera się ponad 300 zł. To niewiele, ale zawsze coś.
Jeśli masz jednorazowy zastrzyk gotówki, np. z 500+ czy premii, wpłać go w całości. Nie zostawiaj się bez grosza. Nadpłata nie może zrujnować Twojego budżetu. Jeśli dopiero planujesz kredyt, sprawdź, jaki kredyt gotówkowy przy zarobkach 5000 netto może być dla Ciebie realny, zanim zaczniesz nadpłacać.
Kiedy nie warto nadpłacać kredytu gotówkowego
- Nie nadpłacaj, gdy nie masz poduszki finansowej. Najpierw odłóż 3-6 miesięcy wydatków. Bez tego każda awaria pralki czy nagła wizyta u dentysty zmusi Cię do drogiego kredytu.
- Nie nadpłacaj, gdy masz droższe długi: karta kredytowa (20%+), chwilówka (50%+), limit w koncie. Spłać je najpierw.
- Nie nadpłacaj, gdy bank pobiera wysoką opłatę za nadpłatę, a kredyt jest blisko końca.
- Nie nadpłacaj, gdy oprocentowanie kredytu jest niższe niż inflacja i lokata. Np. kredyt na 5%, a lokata na 7%. Wtedy lepiej trzymać pieniądze na lokacie. Ale to rzadkie.
- Nie nadpłacaj, gdy planujesz duży wydatek, np. remont, i nie chcesz zaciągać nowego kredytu.
Nawet jeśli wiesz, kiedy nadpłacać kredyt gotówkowy przed czy po racie, czasem lepiej odłożyć nadpłatę na później. Zdrowy rozsądek i poduszka finansowa są ważniejsze niż kilka złotych oszczędności na odsetkach. Jeśli szukasz elastyczności w budżecie, pomocne może być porównanie, jaki kredyt gotówkowy przy najniższej krajowej jest dostępny, ale nadpłata nadal nie może zrujnować płynności.
Najczęstsze pytania
Czy nadpłata kredytu gotówkowego przed ratą jest korzystniejsza?
Tak, nadpłata przed ratą jest korzystniejsza, bo kapitał spada wcześniej. Bank nalicza odsetki od mniejszego salda za więcej dni. Jeśli wpłacisz 2 000 zł 10 dni przed ratą, przez te 10 dni odsetki będą liczone od kwoty niższej o 2 000 zł. Przy 8% rocznie oszczędzasz około 4,40 zł. Brzmi mało, ale przy większych kwotach i dłuższym czasie robi różnicę.
Czy bank może pobrać opłatę za nadpłatę kredytu gotówkowego?
W większości kredytów gotówkowych nie. Ustawa o kredycie konsumenckim daje Ci prawo do nadpłaty, a bank może pobrać rekompensatę tylko w wyjątkowych sytuacjach, np. przy kredycie stałoprocentowanym i nadpłacie przekraczającej limit. Sprawdź umowę. Jeśli opłata wynosi 1-2%, policz, czy oszczędność na odsetkach jest większa.
Co się stanie, jeśli nadpłacę kredyt w dniu raty?
Bank najpierw pobierze ratę, a dopiero resztę przeznaczy na kapitał. Nadpłata zadziała więc jak po racie. Tracisz odsetki za ten jeden dzień, ale to niewielka kwota. Lepiej nadpłacić dzień wcześniej. Jeśli nie możesz, nie czekaj do następnego miesiąca - wpłać w dniu raty, też coś oszczędzisz.
Czy nadpłata kredytu gotówkowego zmniejsza ratę?
Domyślnie nie. Bank skraca okres kredytowania, a rata zostaje bez zmian. Jeśli chcesz niższą ratę, złóż dyspozycję obniżenia raty. Wtedy bank przeliczy harmonogram. Obniżenie raty daje mniejsze oszczędności na odsetkach niż skrócenie okresu. Wybierz skrócenie, jeśli zależy Ci na najmniejszym przepłaceniu.
Ile można zaoszczędzić, nadpłacając kredyt gotówkowy?
To zależy od kwoty, oprocentowania i momentu nadpłaty. Przykład: kredyt 50 000 zł na 8% na 5 lat. Rata około 1 014 zł. Jeśli po roku nadpłacisz 10 000 zł i skrócisz okres, zaoszczędzisz około 3 500 zł odsetek i spłacisz kredyt ponad rok wcześniej. Im wcześniej nadpłacisz, tym większa oszczędność.
Czy opłaca się nadpłacać kredyt gotówkowy zamiast oszczędzać?
Jeśli oprocentowanie kredytu jest wyższe niż oprocentowanie lokaty, nadpłata się opłaca. Kredyt gotówkowy kosztuje zwykle 7-12%, a lokaty dają 3-5%. Nadpłacając, „zarabiasz” różnicę. Ale najpierw zbuduj poduszkę finansową. Bez niej każdy nieprzewidziany wydatek zmusi Cię do drogiego kredytu.
Czy można nadpłacać kredyt gotówkowy w trakcie trwania umowy?
Tak, w każdym momencie. Bank nie może Ci tego zabronić. Możesz nadpłacać całość lub część. Jeśli nadpłacisz całość, kredyt zostanie zamknięty, a bank rozliczy odsetki za faktyczny okres. Pobierz zaświadczenie o spłacie kredytu. Przyda się, gdyby bank przez pomyłkę wpisał Cię do BIK jako dłużnika.