Kredyt gotówkowy bez BIK i KRD przez internet - jakie ryzyka i koszty

- Czym różni się pożyczka bez weryfikacji w bazach od zwykłego kredytu?
- Kredyt gotówkowy bez BIK i KRD przez internet - jak trafić na uczciwą firmę?
- Ile naprawdę zapłacisz za pożyczkę bez BIK?
- Jakie ryzyka wiążą się z kredytem bez BIK i KRD?
- Kiedy lepiej odpuścić i wybrać inne rozwiązanie?
- Najczęstsze pytania
Kredyt gotówkowy bez BIK i KRD przez internet to pożyczka od firmy poza bankiem, która nie sprawdza Twojej historii w bazach dłużników. Kosztuje znacznie więcej niż zwykły kredyt, RRSO sięga nawet 300%, a pożyczasz zwykle do 10 tys. zł na krótki okres. Ryzyko: wpis do rejestru, windykacja, utrata danych.
Czym różni się pożyczka bez weryfikacji w bazach od zwykłego kredytu?
Banki i duże instytucje pożyczkowe sprawdzają BIK, czyli Biuro Informacji Kredytowej, oraz KRD, czyli Krajowy Rejestr Długów. Dzięki temu widzą, czy spłacasz zobowiązania, czy masz zaległości i ile już pożyczyłeś. Gdy w bazach pojawia się negatywny wpis, bank odmawia. Firma, która reklamuje kredyt bez BIK i KRD, nie prowadzi takiej weryfikacji albo robi to wybiórczo.
Dlaczego? Bo działa poza nadzorem bankowym i opiera się na innych zabezpieczeniach. Najczęściej są to:
- wysoka prowizja i odsetki, które rekompensują ryzyko,
- krótki okres spłaty,
- niewielka kwota pożyczki,
- dodatkowe opłaty za każdą zmianę terminu.
Takie firmy pożyczają zwykle od 500 zł do 10 tys. zł. Kwoty powyżej 20 tys. zł bez sprawdzania BIK to znak ostrzegawczy - legalny pożyczkodawca tego nie zrobi. Jeśli interesuje Cię kredyt gotówkowy przy zarobkach 5000 netto, pamiętaj, że działa on na innych zasadach niż pożyczka bez BIK i KRD.
Kredyt bez BIK nie znaczy też, że nie zostaniesz sprawdzony w innych bazach. Większość pożyczkodawców sięga do BIG InfoMonitor, ERIF, a także do własnych rejestrów. Jeśli masz zaległości wobec innego pożyczkodawcy z tej samej grupy, odmowa przyjdzie szybciej, niż myślisz.
Kredyt gotówkowy bez BIK i KRD przez internet - jak trafić na uczciwą firmę?
Sprawdź kilka rzeczy, zanim klikniesz „weź pożyczkę”.
- Czy firma widnieje w rejestrze KNF albo w rejestrze instytucji pożyczkowych (RIP)?
- Czy podany adres siedziby istnieje? Wpisz go w Google Maps.
- Czy numer NIP i KRS zgadzają się z danymi na stronie?
- Czy regulamin jest dostępny przed złożeniem wniosku? Jeśli widzisz tylko formularz i przycisk „dalej”, uciekaj.
- Czy podano RRSO, całkowity koszt pożyczki i harmonogram spłat?
Poświęć 10 minut na weryfikację. To naprawdę oszczędza nerwy i pieniądze. Zdarza się, że strony podszywają się pod znane marki pożyczkowe. Podobny layout, podobne logo, adres różni się jedną literą. Sprawdź, czy adres zaczyna się od „https://” i czy certyfikat należy do właściwej firmy, a nie do domeny wykupionej trzy tygodnie temu.
Zadzwoń też na infolinię. Jeśli nikt nie odbiera albo konsultant nie potrafi podać nazwy podmiotu, który udziela pożyczki, to znak, że masz do czynienia z brokerem, który sprzeda Twoje dane dalej.
Ile naprawdę zapłacisz za pożyczkę bez BIK?
Kredyt gotówkowy bez BIK i KRD przez internet kosztuje wyraźnie więcej niż oferta banku. Oprocentowanie to dopiero początek. Liczy się RRSO, czyli roczna rzeczywista stopa oprocentowania. W zwykłym kredycie bankowym wynosi 8-15%. W pożyczkach bez BIK sięga 100-300%, a w skrajnych przypadkach więcej.
Przykład. Pożyczasz 3 tys. zł na 12 miesięcy. W banku zapłacisz około 3,2-3,4 tys. zł łącznie. W firmie pożyczkowej bez weryfikacji w bazach oddasz 4,5-6 tys. zł. Różnica to nawet 2,5 tys. zł w ciągu roku.
Do tego dochodzą:
- prowizja za udzielenie pożyczki, często 10-30% kwoty,
- opłata za obsługę w domu, jeśli wybierzesz spłatę u doradcy,
- odsetki za każdy dzień opóźnienia,
- opłaty za wcześniejszą spłatę lub zmianę terminu,
- koszty windykacji, jeśli przestaniesz płacić.
Są też pułapki, o których dowiesz się po podpisaniu umowy. Na przykład tak zwany darmowy okres obowiązuje tylko przy pierwszej pożyczce i tylko wtedy, gdy spłacisz dokładnie w terminie. Spóźnisz się dzień, opłata rośnie skokowo.
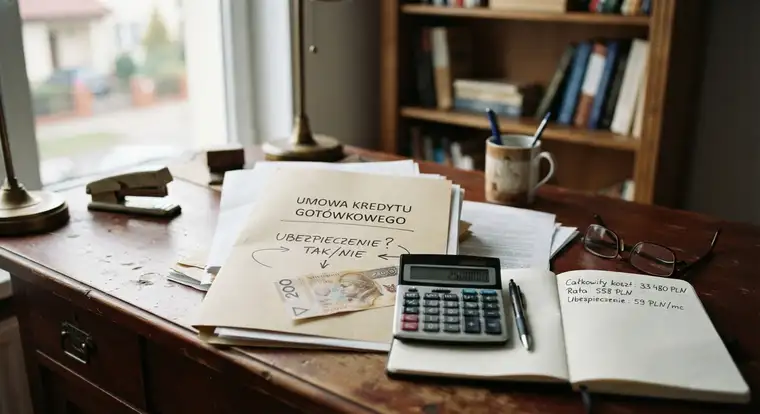
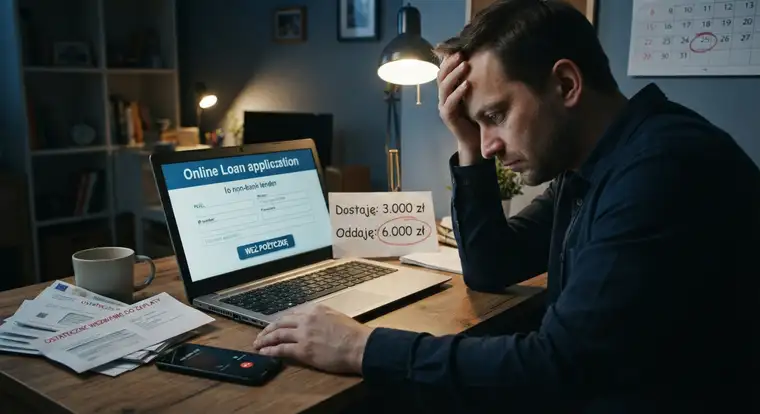
Zrób prostą rzecz: zapisz na kartce kwotę, którą dostaniesz, i kwotę, którą oddasz. Różnica to pieniądze, które naprawdę wyłożysz z własnej kieszeni. Jeśli przekracza 30% kwoty pożyczki przy rocznym okresie, szukaj dalej.
Jakie ryzyka wiążą się z kredytem bez BIK i KRD?
Ryzyko numer jeden to spirala zadłużenia. Bierzesz pożyczkę u jednej firmy bez BIK. Spłata okazuje się za wysoka. Bierzesz drugą, żeby spłacić pierwszą. Potem trzecią. W ciągu kilku miesięcy oddajesz 80% pensji na raty.
Ryzyko drugie: nieuczciwy pożyczkodawca. Zdarzają się firmy, które pobierają opłatę przygotowawczą i znikają. Albo pożyczają 500 zł, a po miesiącu żądają 3 tys. zł, grożąc wpisem do KRD i wizytą komornika. Wpis do rejestru jest legalny, jeśli zalegasz z płatnością, ale sama groźba w pierwszym tygodniu to już nacisk psychologiczny.
Ryzyko trzecie: utrata danych. Wypełniając formularz, podajesz numer PESEL, dane z dowodu osobistego, numer konta, czasem informacje o rodzinie. Te dane trafiają do firm trzecich. Potem odbierasz telefony z ofertami pożyczek przez kilka miesięcy. Zdarzają się też próby wyłudzenia na Twoje dane.
Ryzyko czwarte: komornik. Jeśli przestaniesz płacić, firma idzie do sądu. Po wyroku sprawa trafia do komornika. Ten zajmuje konto bankowe, część wynagrodzenia i może zlicytować ruchomości. Wpisy do KRD i BIG utrudnią Ci potem wynajem mieszkania, zakup na raty, a nawet podpisanie umowy na internet.
Kiedy lepiej odpuścić i wybrać inne rozwiązanie?
Jeśli masz negatywny wpis w BIK, to znak, że spadła zdolność kredytowa po wpisie. Zanim weźmiesz kredyt gotówkowy bez BIK i KRD przez internet, sprawdź, czy nie lepiej:
- dogadać się z obecnym wierzycielem i rozłożyć dług na raty,
- skorzystać z pomocy bezpłatnego doradcy z Miejskiego Ośrodka Pomocy Społecznej lub z centrum porad obywatelskich,
- skonsolidować zobowiązania w banku, jeśli tylko jeden wpis jest negatywny (część banków się zgodzi) - warto sprawdzić, jaki kredyt gotówkowy przy zarobkach może być dostępny,
- poprosić o pożyczkę z zakładu pracy, jeśli firma ma fundusz socjalny,
- skorzystać z karty kredytowej z limitem 5-10 tys. zł, jeśli masz zdolność,
- pożyczyć od rodziny.
Zanim podpiszesz umowę, sprawdź, czy naprawdę potrzebujesz gotówki teraz. Czasem problem da się rozwiązać telefonicznie. Wierzyciel, który widzi, że chcesz spłacić dług, jest skłonny rozmawiać. A pożyczka bez BIK to zwykle ostatnia deska ratunku i najdroższa opcja z możliwych.
Najczęstsze pytania
Czy kredyt gotówkowy bez BIK i KRD przez internet jest legalny?
Tak, jeśli udziela go firma wpisana do rejestru instytucji pożyczkowych i działa na podstawie ustawy o kredycie konsumenckim. Legalność nie oznacza jednak taniości. Legalna pożyczka bez BIK może mieć RRSO na poziomie 200-300%. Sprawdź podmiot w rejestrach KNF i RIP przed podpisaniem umowy. Jeśli firmy tam nie ma, zrezygnuj.
Ile kosztuje pożyczka bez BIK w 2025 roku?
Koszt zależy od kwoty i okresu spłaty. Przy pożyczce 2 tys. zł na 12 miesięcy oddasz zwykle 3-4 tys. zł. RRSO waha się od 100% do ponad 300%. Bank w tym samym scenariuszu oferuje RRSO na poziomie 8-15%. Różnica w koszcie może sięgnąć 2 tys. zł.
Czy dostanę kredyt bez BIK w banku?
Rzadko, ale nie nigdy. Część banków patrzy na BIK wybiórczo. Jeśli opóźnienie było jednorazowe, trwało kilka dni i dotyczyło małej kwoty, bank może zaakceptować wniosek. Pomaga też wyższy dochód, stała umowa o pracę i niewielka kwota kredytu. Warto zapytać, zanim pójdziesz do firmy pożyczkowej.
Jak sprawdzić, czy pożyczkodawca jest uczciwy?
Wejdź na stronę KNF i do rejestru instytucji pożyczkowych. Sprawdź NIP i KRS. Zadzwoń na infolinię i zapytaj, kto jest pożyczkodawcą. Przeczytaj regulamin i wzór umowy. Sprawdź opinie w Google i na forach internetowych. Nie podpisuj umowy w pośpiechu i nie płać z góry żadnej opłaty przygotowawczej.
Czy pożyczka bez BIK trafia do BIK?
Zwykle nie trafia do BIK, ale prawie zawsze trafia do BIG InfoMonitor lub ERIF. Firma może też zgłosić zaległość po kilku tygodniach od terminu spłaty. Wpis utrudnia potem uzyskanie kredytu, zakupów na raty, a nawet podpisanie umowy na abonament telefoniczny.
Co zrobić, gdy mam już trudności ze spłatą pożyczki bez BIK?
Skontaktuj się z pożyczkodawcą, zanim minie termin. Poproś o rozłożenie na raty albo wydłużenie okresu spłaty. Zapisz ustalenia na piśmie. Jeśli nie da się dogadać, skorzystaj z bezpłatnej pomocy doradcy ds. zadłużenia lub MOPR. Nie bierz kolejnej pożyczki na spłatę tej. To najkrótsza droga do spirali długów.