Najlepszy kredyt gotówkowy czerwiec 2026 - jak porównać oferty banków

- Zbierz dane, zanim wypełnisz pierwszy wniosek
- Jak policzyć RRSO i całkowity koszt kredytu na kartce
- Co tworzy najlepszy kredyt gotówkowy czerwiec 2026 - cztery liczby do sprawdzenia
- Pułapki w ofertach, które podnoszą koszt kredytu
- Jak negocjować warunki i zwiększyć szanse na korzystną decyzję
- Zdolność kredytowa i BIK, czyli co widzi bank przed twoją wypłatą
- Kiedy kredyt gotówkowy ma sens, a kiedy lepiej wybrać inne rozwiązanie
- Najczęstsze pytania
- Jaki jest najlepszy kredyt gotówkowy w czerwcu 2026?
- Czym różni się RRSO od oprocentowania?
- Czy mogę spłacić kredyt gotówkowy wcześniej i ile to kosztuje?
- Ile wynosi rata kredytu gotówkowego na 30 000 zł?
- Czy składanie wniosków w wielu bankach psuje historię w BIK?
- Czy bank może odmówić kredytu gotówkowego?
Najlepszy kredyt gotówkowy czerwiec 2026 to oferta o najniższym całkowitym koszcie i RRSO policzonym dla twojej kwoty i okresu spłaty. Nie ma jednego zwycięzcy dla wszystkich. Banki zmieniają parametry co kilka tygodni, a o wyniku decyduje twoja historia w BIK i wysokość dochodu. Porównaj co najmniej trzy propozycje, zanim podpiszesz umowę.
Zbierz dane, zanim wypełnisz pierwszy wniosek
Zacznij od trzech liczb: kwota, której naprawdę potrzebujesz, okres spłaty i rata, którą udźwigniesz bez napinania budżetu. Kwota 20 000 zł rozłożona na 24 miesiące to zupełnie inny koszt niż ta sama kwota na 84 miesiące. Każdy wniosek zostawia ślad w BIK, więc nie składaj go w dziesięciu bankach po kolei. Najpierw przeczytaj warunki na stronach banków i w porównywarkach, a dopiero potem złóż dokumenty w dwóch, maksymalnie trzech miejscach.
Przygotuj też papiery: dowód osobisty, zaświadczenie o dochodach albo wyciągi z konta z ostatnich 3-6 miesięcy, a przy działalności gospodarczej PIT i księgi przychodów. Im szybciej bank dostanie komplet, tym szybciej wyda decyzję. Umowę o pracę na czas nieokreślony bank widzi jako najmniejsze ryzyko, umowa zlecenie i B2B wymagają zwykle dłuższego stażu i wyższego dochodu.
Zanim zaczniesz porównywać, wypisz wszystkie swoje zobowiązania: raty, limity w koncie, karty kredytowe, alimenty. Od tego zależy zdolność kredytowa, a więc i to, jaką ofertę w ogóle dostaniesz.
Notuj wszystko w jednej tabeli. Kolumny, które naprawdę robią różnicę:
- nazwa banku i konkretnego produktu
- kwota i okres spłaty
- oprocentowanie oraz informacja, czy jest stałe, czy zmienne
- prowizja i sposób jej pobrania
- koszt ubezpieczenia, jeśli bank je proponuje
- RRSO
- wysokość raty
- całkowity koszt w złotych
- koszt wcześniejszej spłaty
- warunki dodatkowe: konto, karta, wpływ wynagrodzenia
Jak policzyć RRSO i całkowity koszt kredytu na kartce
Oprocentowanie to nie koszt. Koszt to odsetki plus prowizja plus ubezpieczenie plus wszystkie opłaty. RRSO sprowadza to wszystko do jednej stopy rocznej i pokazuje, ile naprawdę płacisz za pieniądze. Dwie oferty z identycznym oprocentowaniem mogą różnić się kosztem o kilka tysięcy złotych, jeśli jedna z nich dolicza drogie ubezpieczenie.
Policzmy przykład. Bierzesz 30 000 zł na 48 rat po 8,5% w skali roku. Rata wyniesie około 740 zł. Odsetki to wtedy około 5 500 zł, bo nalicza się je od malejącego salda, a nie od całej kwoty na starcie. Jeśli bank dolicza jeszcze prowizję 2%, czyli 600 zł, oddajesz łącznie około 35 500 zł, a do ręki dostajesz 29 400 zł. RRSO rośnie wtedy do mniej więcej 10%. Dorzuć opłatę 40 zł miesięcznie za ubezpieczenie i RRSO przekroczy 13%. To rachunek przykładowy, nie oferta żadnego banku.
Prosty test bez kalkulatora: weź całkowitą kwotę do zapłaty z harmonogramu i podziel ją przez kwotę, którą faktycznie dostajesz. Im większa różnica, tym droższy kredyt. Banki pokazują reprezentatywny przykład RRSO, ale liczą go dla wygodnej dla siebie kwoty, najczęściej 12 000-20 000 zł na 36-60 miesięcy. Przelicz wszystko na swoje liczby, bo tylko wtedy porównanie ma sens.
Jeśli w ofercie pojawia się ubezpieczenie, przeanalizuj je równie dokładnie, jak wtedy, gdy chcesz skutecznie porównać oferty ubezpieczenia kredytu hipotecznego.
Co tworzy najlepszy kredyt gotówkowy czerwiec 2026 - cztery liczby do sprawdzenia
Odpowiedź na to pytanie sprowadza się do czterech wartości, które musisz porównać przy identycznej kwocie i identycznym okresie spłaty:
- RRSO, czyli łączny koszt wyrażony w procentach.
- Całkowity koszt w złotych, bo procenty bywają mylące przy różnych kwotach.
- Wysokość raty i to, czy oprocentowanie jest stałe przez cały okres.
- Koszt wcześniejszej spłaty i zasady nadpłat.
Dołóż do tego piąty element, którego nie znajdziesz w tabeli: elastyczność. Kredyt, który możesz nadpłacić bez pytania banku o zgodę, bywa wart więcej niż 200 zł różnicy w koszcie. Zwróć uwagę na okres karencji w spłacie, możliwość zmiany terminu raty i to, czy bank wymaga utrzymania konta przez cały okres umowy.
Kredyty rozłożone na 96 miesięcy zawsze będą miały niższą ratę, ale wyższy całkowity koszt. Niższa rata nie oznacza tańszego kredytu, oznacza tylko dłuższe płacenie. Jeśli porównujesz ofertę na 48 miesięcy z ofertą na 72 miesiące, nie porównujesz niczego sensownego. Ustaw ten sam okres dla wszystkich propozycji.
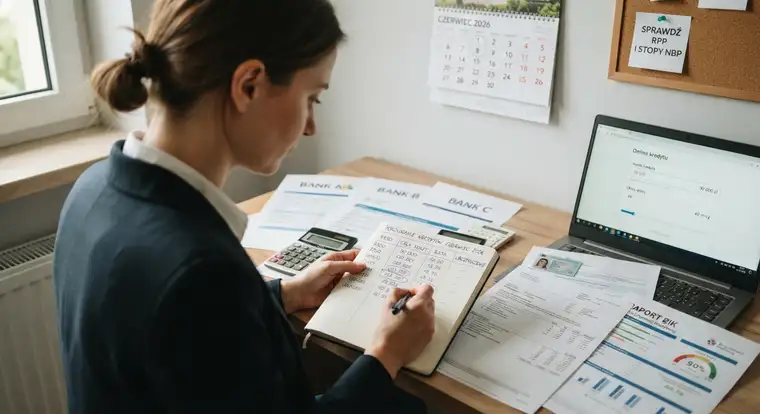
Oprocentowanie kredytów gotówkowych zależy od kosztu pieniądza w gospodarce, czyli od decyzji Rady Polityki Pieniężnej i poziomu stopy referencyjnej NBP. W czerwcu 2026 zajrzyj do najnowszego komunikatu po posiedzeniu RPP i sprawdź, w którą stronę idą stopy. Jeśli spadają, banki reagują na nowe wnioski zwykle po kilku tygodniach. Nie odkładaj jednak decyzji w nieskończoność: przy wysokiej racie miesiąc zwłoki kosztuje więcej niż różnica w oprocentowaniu.
Przy kredycie gotówkowym warto też sprawdzić, czy stopa jest stała, podobnie jak wtedy, gdy chcesz porównać kredyt hipoteczny ze stałym i zmiennym oprocentowaniem.
Pułapki w ofertach, które podnoszą koszt kredytu
Niektóre zapisy wyglądają niewinnie, a potrafią podnieść koszt o kilkanaście procent. Sprawdź je przed podpisaniem umowy.
Ubezpieczenie wliczone w ratę. Bank przedstawia je jako ochronę, ale w praktyce to dodatkowy koszt. Zapytaj wprost, czy rezygnacja z ubezpieczenia zmienia oprocentowanie i o ile. Czasem lepiej wziąć wyższe oprocentowanie bez polisy niż niższe z polisą na cały okres.
Prowizja doliczona do kapitału. Jeśli prowizja nie jest pobierana z góry, tylko dodana do kwoty kredytu, odsetki naliczają się również od niej. Zapłać prowizję z góry, jeśli masz wolne środki.
Promocja tylko dla wybranych. „Oprocentowanie od 5,9%” często dotyczy klientów z kontem, kartą i wpływem wynagrodzenia. Sprawdź, ile zapłacisz, jeśli nie spełnisz wszystkich warunków.
Krótsza promocja na start. Oprocentowanie promocyjne na pierwsze 12 miesięcy, a potem stawka rynkowa, to koszt, który trudno porównać z ofertą o stałej stopie.
Opłata za wcześniejszą spłatę. Ustawa o kredycie konsumenckim daje ci prawo do obniżenia kosztu kredytu o odsetki i koszty rozłożone w czasie oraz ogranicza rekompensatę, którą bank może pobrać. Konkretny zapis znajdziesz w tabeli opłat i prowizji, więc przeczytaj go przed podpisem.
Karencja i odroczenie pierwszej raty. Pierwsza rata po 60 dniach brzmi wygodnie, ale odsetki naliczają się już od dnia wypłaty. Za ten komfort płacisz.
Pożyczki pozabankowe bez BIK. RRSO sięgające 100% i więcej to nie kredyt, to ostatnia deska ratunku. Jeśli bank odmawia, najpierw sprawdź raport BIK i napraw historię, zamiast sięgać po najdroższe pieniądze na rynku.
Jak negocjować warunki i zwiększyć szanse na korzystną decyzję
W banku, w którym masz konto i historię, masz mocniejszą pozycję niż w placówce, w której nikt cię nie zna. Przenieś tam wynagrodzenie, utrzymuj dodatnie saldo i złóż wniosek jako stały klient. Oferta dla klienta z historią bywa lepsza o 1-2 punkty procentowe od tej z ulicy.
Przed złożeniem wniosku uporządkuj finanse. Spłać lub zamknij nieużywane limity i karty kredytowe, bo bank liczy je jako potencjalne zobowiązanie, nawet jeśli z nich nie korzystasz. Nie zaciągaj nowych zobowiązań przez 3-6 miesięcy przed wnioskiem i nie spóźniaj się z żadną płatnością, nawet za telefon.
Przy kwotach 50 000 zł i wyżej poproś o ofertę indywidualną. To nie jest produkt z półki i doradca ma czasem możliwość obniżenia prowizji albo zmiany marży. Jeśli zarabiasz w okolicach 8000 zł netto, sprawdź, jaki kredyt gotówkowy przy zarobkach 8000 netto ma najlepsze warunki. Zapytaj też, czy bank prowadzi akcję promocyjną dla nowych klientów, bo w tych samych placówkach obowiązują różne cenniki w zależności od kampanii.
Podawaj prawdziwe dane i komplet dokumentów. Zaniżanie zobowiązań albo pomijanie raty za telefon kończy się odmową i wpisem, który zostanie w bazie. Jeśli dostaniesz decyzję odmowną, zapytaj o powód. Często da się go usunąć w kilka tygodni i wrócić z nowym wnioskiem.
Zdolność kredytowa i BIK, czyli co widzi bank przed twoją wypłatą
Bank patrzy na dochód netto, formę zatrudnienia, staż pracy, liczbę osób w gospodarstwie domowym i koszty utrzymania. Do tego dokłada twoje istniejące zobowiązania. Większość banków stosuje własne limity wskaźnika zadłużenia do dochodu, często w okolicach 40-50% miesięcznego dochodu netto. Przekroczysz ten próg i wniosek odpadnie, nawet jeśli zarabiasz dobrze.
Jeśli zarabiasz 4000 zł netto, sprawdź, Jaki kredyt gotówkowy przy zarobkach 4000 netto jest realny do uzyskania.
Historia kredytowa to drugi filar. BIK zbiera dane o kredytach, kartach i limitach, a także o tym, czy płacisz w terminie. Opóźnienia powyżej 30 dni zostają na długo i mocno obniżają scoring. Zaległości pozabankowe, na przykład za abonament czy zakupy na raty, trafiają do BIG InfoMonitor i KRD, gdzie banki też zaglądają.
Raz na pół roku możesz pobrać swój raport BIK bez opłat. Zajrzyj do niego przed wnioskiem, sprawdź, czy nie ma błędów i nieaktywnych zobowiązań, które wciąż widnieją jako otwarte. Zamknięty kredyt, którego bank nie zgłosił do bazy, potrafi kosztować odmowę.
Zapytania kredytowe również zostają w bazie i banki je widzą. Trzy wnioski złożone w jednym tygodniu wyglądają jak desperacja, a nie jak porównywanie ofert. Najpierw selekcja na podstawie cenników, potem maksymalnie dwa, trzy wnioski.
Kiedy kredyt gotówkowy ma sens, a kiedy lepiej wybrać inne rozwiązanie
Kredyt gotówkowy sprawdza się przy konsolidacji drogich zobowiązań, nagłym wydatku, remoncie albo inwestycji, która zwróci się szybciej niż koszt odsetek. Jest elastyczny, nie wymaga zabezpieczenia i pieniądze dostajesz zwykle w ciągu jednego dnia. Ma jednak jedną wadę: to jeden z droższych sposobów pożyczania pieniędzy.
Czasem tańsza będzie inna opcja. Karta kredytowa z okresem bezodsetkowym wygrywa, jeśli spłacisz całość w ciągu 50-56 dni. Raty 0% w sklepie są bezkonkurencyjne przy zakupie sprzętu, o ile nie zamienisz ich w wieloletnie zobowiązanie. Kredyt hipoteczny albo pożyczka hipoteczna mają znacznie niższe oprocentowanie, ale wymagają nieruchomości i wiążą się z dodatkowymi kosztami: wyceną, ubezpieczeniem, wpisem do księgi wieczystej.
Najlepszy kredyt gotówkowy w czerwcu 2026 nie zawsze musi być kredytem. Zanim podpiszesz umowę na pięć lat, sprawdź, czy nie wystarczy limit w koncie na trzy miesiące albo odroczenie płatności u dostawcy. Jeśli jednak potrzebujesz gotówki na dłużej, kredyt bankowy pozostaje najtańszą opcją na rynku, o ile nie trafisz na ofertę z ukrytym ubezpieczeniem.
Najczęstsze pytania
Jaki jest najlepszy kredyt gotówkowy w czerwcu 2026?
Nie ma jednej odpowiedzi, która pasowałaby do każdego. Najlepszy kredyt gotówkowy to ten o najniższym RRSO i całkowitym koszcie policzonym dla twojej kwoty i okresu spłaty, przy założeniu, że spełniasz warunki promocji. Porównaj minimum trzy banki, w których masz realne szanse na pozytywną decyzję, i sprawdź koszt wcześniejszej spłaty.
Czym różni się RRSO od oprocentowania?
Oprocentowanie dotyczy wyłącznie odsetek od kapitału. RRSO uwzględnia odsetki, prowizję, ubezpieczenie i wszystkie opłaty, a do tego rozkład tych kosztów w czasie. Dlatego RRSO jest zawsze wyższe od oprocentowania i to ono pokazuje rzeczywisty koszt kredytu. Dwie oferty z identycznym oprocentowaniem mogą różnić się RRSO o kilka punktów procentowych.
Czy mogę spłacić kredyt gotówkowy wcześniej i ile to kosztuje?
Tak, masz do tego prawo w każdym momencie. Ustawa o kredycie konsumenckim zobowiązuje bank do obniżenia kosztu kredytu o odsetki i koszty rozłożone w czasie za okres po spłacie, a wysokość rekompensaty jest ograniczona przepisami. Konkretną kwotę opłaty znajdziesz w tabeli opłat i prowizji oraz w harmonogramie spłat. Część banków nie pobiera jej wcale.
Ile wynosi rata kredytu gotówkowego na 30 000 zł?
To zależy od oprocentowania i okresu. Przy 8,5% w skali roku i 48 ratach rata wyniesie około 740 zł. Przy 60 ratach spadnie do około 615 zł, ale całkowity koszt wzrośnie o kilkaset złotych. Przy 24 ratach rata przekroczy 1350 zł i koszt będzie najniższy. Zawsze porównuj oferty przy tym samym okresie spłaty.
Czy składanie wniosków w wielu bankach psuje historię w BIK?
Każde zapytanie kredytowe zostaje w bazie i widzą je inne banki. Kilka wniosków w krótkim czasie obniża scoring, bo wygląda to jak nagła potrzeba gotówki. Zbierz warunki z porównywarek, wybierz dwa, maksymalnie trzy banki i złóż w nich dokumenty. Jeśli dostaniesz odmowę, najpierw ustal przyczynę, a dopiero potem składaj kolejny wniosek.
Czy bank może odmówić kredytu gotówkowego?
Tak, i nie musi podawać szczegółowego uzasadnienia. Najczęstsze powody to zbyt niski dochód w stosunku do zobowiązań, opóźnienia w spłacie innych kredytów, brak historii kredytowej albo zbyt duża liczba zapytań w BIK. Możesz poprosić o wskazanie przyczyny i naprawić sytuację: spłacić zaległości, zamknąć limity i wrócić po kilku miesiącach.